Entrevista
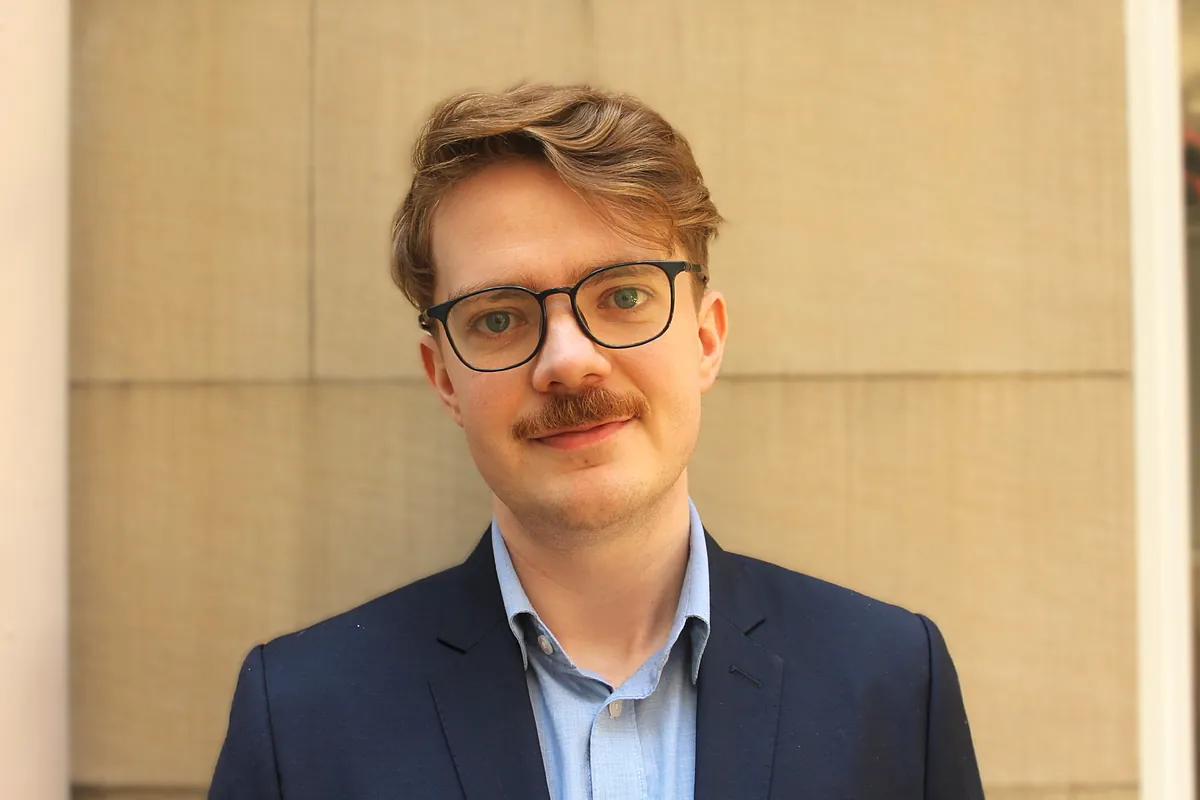
Mike Bird, editor de Wall Street en The Economist y autor del libro "El precio del suelo".Naomi Xu
Madrid
Madrid
SEGUIR AUTORA
es comprar una casa en las grandes ciudades? ¿Por qué los bancos prefieren prestar dinero sobre ladrillo antes que financiar la innovación? Una gran parte de la respuesta está en el suelo sobre el que pisamos. Literalmente. Representa cerca del 35% de la riqueza real del planeta y se ha convertido en el pilar del sistema financiero... y el detonante de grandes crisis. Así lo explica Mike Bird, editor de Wall Street de The Economist, en su libro El precio del suelo (Ediciones Península, 2026) y analiza con EL MUNDO las distorsiones del mercado inmobiliario, el impacto del colapso del ladrillo en las grandes ciudades y las posibles salidas a la trampa del suelo.
Por varias razones. Una de ellas es que la economía digital y los empleos cualificados en ese tipo de industrias han hecho que las ciudades sean más importantes. En una economía basada en la manufactura, a menudo se puede fabricar en lugares muy diversos; no necesitas poner una planta de producción en una ciudad cara para contratar a la gente adecuada que esté conectada a las redes adecuadas. Pero si vas a fundar una empresa tecnológica, casi con total seguridad tiene que estar en una gran ciudad, y eso dispara la demanda de un suelo muy escaso. Encarece enormemente la vivienda, algo que se ve en prácticamente todas las grandes ciudades europeas.
A diferencia de los coches o el software no podemos fabricar más tierra. ¿Cómo obligan estos límites físicos a que el suelo se comporte de forma distinta a cualquier otro mercado?
Hay tres aspectos básicos, pero el más importante es que no se puede crear más suelo. En esencia tenemos casi la misma cantidad de suelo en los lugares donde importa que hace 200 años y termina siendo muy restringido. El segundo factor es que no puedes mover el suelo de sitio. España, por ejemplo, tiene suelo extremadamente barato en ciertos lugares, pero no está donde la gente quiere vivir y trabajar. El tercer y último factor es que el suelo, a diferencia de todo lo demás, es duradero a larguísimo plazo. En lugares como Londres o Nueva York, algunos de los mayores terratenientes son miembros de familias que han poseído esas tierras durante años. Son ricos porque poseen suelo en el lugar adecuado y sus antepasados decidieron comprarlo.
Otro factor también son los bancos. Hace tiempo empezaron a usar el suelo como aval. ¿Cómo esto preparó el terreno para burbujas financieras?
La experiencia de España es probablemente el ejemplo de burbuja y colapso del suelo más extremo de todo el mundo occidental. Se produjo una subida extraordinaria de los precios del suelo; en parte porque España se estaba volviendo más rica y conectada. ¿Qué ocurre entonces? Los precios del suelo suben, y si los bancos lo usan como garantía, pueden prestar cada vez más dinero. Se convierte en un ciclo en el que se cree que los precios nunca van a bajar. España vivió los efectos secundarios de esto cuando esa expectativa de crecimiento infinito se frenó en seco. Cuando el suelo deja de subir, te das cuenta de que la gente y los bancos se han endeudado en exceso. Además, esto distorsiona el resto de la economía porque el crédito solo va a parar a quienes ya poseen suelo. Una gran empresa con inmuebles comerciales puede pedir prestado más y más, mientras que para una startup sin suelo como aval resulta durísimo conseguir financiación.
¿Qué le ocurre a un país cuando su economía pasa a depender completamente del valor del suelo?
En Japón se ve que a veces un país directamente no se recupera del colapso. La gráfica del PIB per cápita de Japón se estancó funcionalmente porque la crisis del suelo interrumpió todo un sistema financiero ligado a la propiedad. Es extremadamente difícil salir de ahí y la respuesta correcta es no permitir que la burbuja se hinche en primer lugar. Una vez que la burbuja ha crecido y ha estallado, los efectos duran décadas.
Y en el caso de China que decidió pinchar su burbuja inmobiliaria deliberadamente?
Han pasado cinco años y no hay señales de que vaya a terminar. Las ventas de suelo de los gobiernos locales siguen cayendo, los precios de los inmuebles siguen bajando, las ventas de viviendas caen y la economía doméstica está muy débil. La otra cara de esto es que la razón por la que China exporta tanto ahora, y por la que esto es un tema tan importante en Occidente, es precisamente la burbuja inmobiliaria. Al hacer detonar su economía doméstica en 2021, han pasado a depender masivamente de las exportaciones para generar crecimiento. Muy poca gente conecta el dominio exportador chino con su burbuja inmobiliaria, pero si eso no se resuelve, no veo cómo se resolverán los problemas comerciales globales.
La otra cara de la moneda es Singapur. ¿Cómo logró mantener la vivienda asequible?
Eso es fascinante. Ellos tratan el suelo como algo totalmente distinto a cualquier otro activo. El suelo es propiedad del gobierno porque Lee Kuan Yew, el primer ministro en los años 60, consideró que no era justo cobrar impuestos a todos para beneficiar solo a los dueños del suelo, por lo que compraron el suelo privado a precios extraordinariamente bajos. Eso les ha permitido tener una tasa de vivienda en propiedad del 90%, donde casi todo el mundo compra un piso semipúblico o semiprivado al gobierno. Solo se puede poseer un piso, de modo que el sistema está diseñado para facilitar la propiedad y dificultar ser arrendador. Ha funcionado increíblemente bien.
Esto sería difícil de copiar en los países occidentales...
Sí. Para los gobiernos occidentales es muy difícil copiar este modelo porque casi todo el suelo ya es privado, y buena suerte intentando expropiar a todo el mundo. Sin embargo, partir de la base de que el suelo no es un activo cualquiera y que no se puede tratar igual que el resto de la riqueza sería el mejor punto de partida.
Mientras tanto en las grandes ciudades los precios desorbitados del suelo hacen casi imposible que los jóvenes compren casa. ¿Cómo afecta el coste del suelo urbano a la movilidad social y al futuro de las nuevas generaciones?
Afecta enormemente. Las ciudades crecieron masivamente entre finales del siglo XIX y mediados del XX porque era fácil edificar y el transporte se expandía. Pero hace entre 50 y 70 años eso se detuvo y las ciudades quedaron congeladas en ese tamaño. Para los jóvenes esto lo cambia todo. Si una empresa innovadora en una gran ciudad quiere contratar a alguien, tiene que pagarle un sueldo muy alto porque en la práctica le está pagando la vivienda. Aun así, la vivienda se traga una parte enorme de los ingresos y frena cualquier actividad productiva. Son los jóvenes quienes pagan los alquileres más altos y esto afecta a su vida personal. Además, genera una política muy divisiva.
¿Son las leyes de zonificación y las restricciones gubernamentales la causa principal de la falta de oferta?
La respuesta corta es que sí, sin duda. Se ha vuelto demasiado difícil legalmente construir vivienda, ya sea porque se deniegan las licencias o porque los requisitos impuestos a los promotores encarecen tanto la construcción que no merece la pena. Lo único que añadiría es que con el tiempo he pasado a empatizar un poco más con los vecinos que no quieren nuevas construcciones al lado de su casa, porque para ellos solo supone ruido, tráfico y molestias sin ver ningún beneficio directo. Sería mejor articular formas de darles una parte de los beneficios (por ejemplo, que los promotores destinen un porcentaje de las ganancias a los vecinos cercanos). Pero sí, las restricciones son la causa principal de la falta de oferta.
Mike Bird, editor de Wall Street en 'The Economist': "España es el ejemplo de burbuja y colapso del suelo más extremo del mundo occidental"
El autor de 'El precio del suelo' advierte de cómo un activo que concentra el 35% de la riqueza mundial condiciona la economía y repasa las secuelas del 'sustancia ilegal' inmobiliario español- Compartir
- 49 comentarios
Mike Bird, editor de Wall Street en The Economist y autor del libro "El precio del suelo".Naomi Xu
Madrid
Madrid
SEGUIR AUTORA
es comprar una casa en las grandes ciudades? ¿Por qué los bancos prefieren prestar dinero sobre ladrillo antes que financiar la innovación? Una gran parte de la respuesta está en el suelo sobre el que pisamos. Literalmente. Representa cerca del 35% de la riqueza real del planeta y se ha convertido en el pilar del sistema financiero... y el detonante de grandes crisis. Así lo explica Mike Bird, editor de Wall Street de The Economist, en su libro El precio del suelo (Ediciones Península, 2026) y analiza con EL MUNDO las distorsiones del mercado inmobiliario, el impacto del colapso del ladrillo en las grandes ciudades y las posibles salidas a la trampa del suelo.
El suelo representa alrededor del 35% de la riqueza mundial. ¿Por qué sigue siendo tan valiosa en la economía, incluso en la era digital?Por varias razones. Una de ellas es que la economía digital y los empleos cualificados en ese tipo de industrias han hecho que las ciudades sean más importantes. En una economía basada en la manufactura, a menudo se puede fabricar en lugares muy diversos; no necesitas poner una planta de producción en una ciudad cara para contratar a la gente adecuada que esté conectada a las redes adecuadas. Pero si vas a fundar una empresa tecnológica, casi con total seguridad tiene que estar en una gran ciudad, y eso dispara la demanda de un suelo muy escaso. Encarece enormemente la vivienda, algo que se ve en prácticamente todas las grandes ciudades europeas.
A diferencia de los coches o el software no podemos fabricar más tierra. ¿Cómo obligan estos límites físicos a que el suelo se comporte de forma distinta a cualquier otro mercado?
Hay tres aspectos básicos, pero el más importante es que no se puede crear más suelo. En esencia tenemos casi la misma cantidad de suelo en los lugares donde importa que hace 200 años y termina siendo muy restringido. El segundo factor es que no puedes mover el suelo de sitio. España, por ejemplo, tiene suelo extremadamente barato en ciertos lugares, pero no está donde la gente quiere vivir y trabajar. El tercer y último factor es que el suelo, a diferencia de todo lo demás, es duradero a larguísimo plazo. En lugares como Londres o Nueva York, algunos de los mayores terratenientes son miembros de familias que han poseído esas tierras durante años. Son ricos porque poseen suelo en el lugar adecuado y sus antepasados decidieron comprarlo.
Otro factor también son los bancos. Hace tiempo empezaron a usar el suelo como aval. ¿Cómo esto preparó el terreno para burbujas financieras?
La experiencia de España es probablemente el ejemplo de burbuja y colapso del suelo más extremo de todo el mundo occidental. Se produjo una subida extraordinaria de los precios del suelo; en parte porque España se estaba volviendo más rica y conectada. ¿Qué ocurre entonces? Los precios del suelo suben, y si los bancos lo usan como garantía, pueden prestar cada vez más dinero. Se convierte en un ciclo en el que se cree que los precios nunca van a bajar. España vivió los efectos secundarios de esto cuando esa expectativa de crecimiento infinito se frenó en seco. Cuando el suelo deja de subir, te das cuenta de que la gente y los bancos se han endeudado en exceso. Además, esto distorsiona el resto de la economía porque el crédito solo va a parar a quienes ya poseen suelo. Una gran empresa con inmuebles comerciales puede pedir prestado más y más, mientras que para una startup sin suelo como aval resulta durísimo conseguir financiación.
¿Qué le ocurre a un país cuando su economía pasa a depender completamente del valor del suelo?
En Japón se ve que a veces un país directamente no se recupera del colapso. La gráfica del PIB per cápita de Japón se estancó funcionalmente porque la crisis del suelo interrumpió todo un sistema financiero ligado a la propiedad. Es extremadamente difícil salir de ahí y la respuesta correcta es no permitir que la burbuja se hinche en primer lugar. Una vez que la burbuja ha crecido y ha estallado, los efectos duran décadas.
Y en el caso de China que decidió pinchar su burbuja inmobiliaria deliberadamente?
Han pasado cinco años y no hay señales de que vaya a terminar. Las ventas de suelo de los gobiernos locales siguen cayendo, los precios de los inmuebles siguen bajando, las ventas de viviendas caen y la economía doméstica está muy débil. La otra cara de esto es que la razón por la que China exporta tanto ahora, y por la que esto es un tema tan importante en Occidente, es precisamente la burbuja inmobiliaria. Al hacer detonar su economía doméstica en 2021, han pasado a depender masivamente de las exportaciones para generar crecimiento. Muy poca gente conecta el dominio exportador chino con su burbuja inmobiliaria, pero si eso no se resuelve, no veo cómo se resolverán los problemas comerciales globales.
La otra cara de la moneda es Singapur. ¿Cómo logró mantener la vivienda asequible?
Eso es fascinante. Ellos tratan el suelo como algo totalmente distinto a cualquier otro activo. El suelo es propiedad del gobierno porque Lee Kuan Yew, el primer ministro en los años 60, consideró que no era justo cobrar impuestos a todos para beneficiar solo a los dueños del suelo, por lo que compraron el suelo privado a precios extraordinariamente bajos. Eso les ha permitido tener una tasa de vivienda en propiedad del 90%, donde casi todo el mundo compra un piso semipúblico o semiprivado al gobierno. Solo se puede poseer un piso, de modo que el sistema está diseñado para facilitar la propiedad y dificultar ser arrendador. Ha funcionado increíblemente bien.
Esto sería difícil de copiar en los países occidentales...
Sí. Para los gobiernos occidentales es muy difícil copiar este modelo porque casi todo el suelo ya es privado, y buena suerte intentando expropiar a todo el mundo. Sin embargo, partir de la base de que el suelo no es un activo cualquiera y que no se puede tratar igual que el resto de la riqueza sería el mejor punto de partida.
Mientras tanto en las grandes ciudades los precios desorbitados del suelo hacen casi imposible que los jóvenes compren casa. ¿Cómo afecta el coste del suelo urbano a la movilidad social y al futuro de las nuevas generaciones?
Afecta enormemente. Las ciudades crecieron masivamente entre finales del siglo XIX y mediados del XX porque era fácil edificar y el transporte se expandía. Pero hace entre 50 y 70 años eso se detuvo y las ciudades quedaron congeladas en ese tamaño. Para los jóvenes esto lo cambia todo. Si una empresa innovadora en una gran ciudad quiere contratar a alguien, tiene que pagarle un sueldo muy alto porque en la práctica le está pagando la vivienda. Aun así, la vivienda se traga una parte enorme de los ingresos y frena cualquier actividad productiva. Son los jóvenes quienes pagan los alquileres más altos y esto afecta a su vida personal. Además, genera una política muy divisiva.
¿Son las leyes de zonificación y las restricciones gubernamentales la causa principal de la falta de oferta?
La respuesta corta es que sí, sin duda. Se ha vuelto demasiado difícil legalmente construir vivienda, ya sea porque se deniegan las licencias o porque los requisitos impuestos a los promotores encarecen tanto la construcción que no merece la pena. Lo único que añadiría es que con el tiempo he pasado a empatizar un poco más con los vecinos que no quieren nuevas construcciones al lado de su casa, porque para ellos solo supone ruido, tráfico y molestias sin ver ningún beneficio directo. Sería mejor articular formas de darles una parte de los beneficios (por ejemplo, que los promotores destinen un porcentaje de las ganancias a los vecinos cercanos). Pero sí, las restricciones son la causa principal de la falta de oferta.