*Tema mítico* : Esto va a explotar en cualquier momento. Estáis avisados.

La UE está condenada desaparecerá por lo que veo

Antes tiene que venir una consecuencia de la caída económica que es una guerra [...] por países o escalonada

Aquí en España la doy por descontada

Por supuesto seré un pirado pero me da igual

Que un país como España tenga de paro secular un 25% a 30% de paro y no pint es porque tenemos estructuras romano cristianas (católicas mediterráneas) de la familia.

Con una masa de población huérfana de eso con una caída del sistema vamos a flipar

De todos modos el futuro es un charlatán nos dirá todo lo que ahora es una locura
Ya sabes el dicho, que en un mundo de locos el cuerdo es el que parece estar más orate. Encaja perfectamente con el mundo actual, todo el mundo da tantas cosas por sentado... hasta que llega el día que tienen que buscar en los contenedores o se tienen que volver streamers y practicar toda clase de degradaciones para que le caigan unas migajas.
 
Quieren bajar tipos, creo porque el paro sube, es de locos


3 cosas importantes:

1 .- Lo peor de todo no es que vayamos en unos 10 a 15 años estar fuera del euro, o la hiper o lo que sea, lo más importante es: los sistemas de comercio rotos o descoordinados (más o menos lo mismo) que es como podemos comprar un TV o un portatil por 300 pavos o 500 pavos o lo que sea cuando aquí costaría (con nuestra estructura, que no la tenemos......... ojo) 5.000 pavos o comprar ropa de Tailandia a 1 euro la camiseta o telefonos o coches o lo que sea.

Eso es cuando nos daremos plena cuenta de lo pobres que vamos a ser.

Básicamente somos ricos porque le compramos al pobre, por así decirlo, y le compramos porque quieren nuestra moneda.

2.- Lo que vienes es para quedarse para siempre, lo que viene no es para 10 o 20 años.

3.- Cada año, una vez que empiece es peor que el anterior.


La riqueza (nótese la ironia) para España llegó con la moneda y por la moneda entrará la miseria.

Desmontar el euro (para España) será lo último que pensarán porque es tal el chiringuito montado que se verá imposible,

Como será la cosa que se verán obligados a hacerlo.
Yo estoy esperando el EVENTO con ansia viva, camarada.

Está patochada tiene que acabar.


Bajar tipos si la FED se adelanta.... ojo....

Economía de la guapa

Actuando cómo si estuviésemos atados al dólar a tipo cambio fijo


Es igualar euro a dólar en producción:

Que tiene más producción a coste en USA o Europa (energía o inflación) ?

Nos llevan a la ruina


Aparte de eso todos los datos que vemos de todo están manipulados
 
Disculpen la insistencia pero .... es que considero que a este asunto no se le está prestando la debida a tención, menospreciando a la alianza BRICS, desde un dólar-centrismo y la percepción con que jamás llegarán a ponerse de acuerdo ... o lo que es más interesante, no sabrían cómo crear esa nueva divisa supranacional:

La moneda de los BRICS será más atractiva que el dólar, la libra y el euro estadounidenses

TEHERÁN (Tasnim) – Un ex asesor del presidente de Rusia dijo que la moneda del grupo BRICS de economías emergentes será más atractiva que el dólar estadounidense, la libra esterlina y el euro.

Sergey Glazyev habló sobre la próxima moneda BRICS y la ambición del grupo de desarraigar la supremacía global del dólar estadounidense, diciendo que los BRICS quieren destronar al dólar estadounidense como reserva mundial y reemplazarlo con su moneda aún por lanzar.


El bloque BRICS ya ha comenzado a utilizar monedas locales para el comercio, poniendo fin a la dependencia del dólar estadounidense para las transacciones transfronterizas, dijo.

Glazyev confirmó que la moneda BRICS está "casi lista" y su lanzamiento podría decidirse en la 16ª cumbre en 2024. Está tan confiado en las perspectivas de la moneda BRICS, que predijo que se volverá más atractiva que el dólar estadounidense, la libra esterlina y el euro, informó watcher.guru.com.


Glazyev insinuó que la próxima moneda de los BRICS estará vinculada a las monedas nacionales de los miembros. Además, señaló que la moneda estará vinculada al mercado cambiario de materias primas.

"Se basa no solo en una canasta de monedas nacionales de los países miembros, sino también en una canasta de productos de intercambio. El modelo muestra que esta moneda será muy estable y mucho más atractiva que el dólar, la libra y el euro", dijo.

Muchos entienden todos estos movimientos y declaraciones dentro de un marco presente en base a una guerra de divisas al uso.

Hay veces en las que ... con el fin de sacar una conclusión, más que limitarse a atender a ciertas voces las cuales se muestran escépticas o detractoras ante un posible hecho o evento cabe determinar a qué se debe dicha desconfianza.

La mayor parte de la gente que piensa que la creación de dicha divisa supranacional es imposible es porque se mueven en un marco heredado bajo el cual tal opción resultaría imposible, puesto que no encuentran precedentes históricos. Hay que comprender que en cuanto a convenciones monetarias se refiere no hay nada escrito y ese .... no es un ejercicio para nada fácil.

Yo sí creo que pueden llegar a tener algo entre bambalinas. Así parece funcionar el mundo, entre bambalinas.

esto entonces solo puede significar una cosa: guerra
con las cosas de comer no se juega……
 
La UE está condenada desaparecerá por lo que veo
No, no desaparecerá porque hay países como el nuestro que se negarán a salir, al precio que sea.

Pero pasará que los ricos se irán yendo. Alemania, Países Bajos , Austria, los nórdicos...

Al final quedarán los países más desfavorecidos, que se enfrentarán entre sí.
 
El karma siempre llega, de los insultos a los no medicado hemos pasado EH EH EH POR QUÉ NO NOS HABÉIS AVISADO EH !!!!

CÓMO BIEN DICES QUE SE FASTIDIEN
Siempre no, bien me podia haber equivocado. Pero esta vez, creo que no fue así. Si me hubiese equivacado tampoco hubieran tenido compasión. No quiero mal a nadie, pero todos hicimos nuestras apuestas.

Yo estoy muy agradecido al foro. En esos momentos de tanta presión, donde casi no podias hablar con nadie de tu entorno, ver que habia mas gente oponiéndose y dando razones y opiniones sensatas, me ayudó mucho. Es la segunda vez que el foro me libra de defecarla a lo grande. La primera fue con la crisis inmobiliaria, gracias al foro no me pillo de lleno. La segunda con la banderilla. Ya van dos y de ninguna me arrepiento.
Ahora, yo intento dar mi visión de la tercera, que se avecina. Esta será mucho mayor, por que sacudirá los cimientos del sistema. Solo quiero devolver lo que otros me ofrecieron.

Quienes pasan por aqui asegurando que no pasará nada, creen que los que predecimos el colapso de la deuda y el sistema financiero, vivimos asustados en un bunker nuclear esperando el fin. Yo tengo una vida muy normal, mi negocio, mi familia, mi vivienda... no dejo de hacer nada que no haga todo el mundo. Solo soy consciente de lo que viene y todo lo hago teniendo en mente lo que, estoy casi seguro, va a pasar. Asi, si alguna vez pasa, no me pillará deslumbrado en medio de la carretera. Y si no pasa, mucho mejor, yo no quiero mal a nadie. Si mi entorno va bien yo voy bien. Quienes si sé seguro harán cosas raras y se convertiran en un problema y un peligro social, (lo vimos en el periodo Elbichito) son quienes viven confiados, en la inopia y de repente les dan las largas.

Suerte.


Sigamos con el segarro del sistema, estas noticias ya no son de medios frikis, son de medios "oficiales" que cobran mucho dinero del gobierno.

 
How Would a New BRICS Currency Affect the US Dollar?

¿Por qué los países BRICS quieren crear una nueva moneda?

Los países BRICS tienen una serie de razones para querer establecer una nueva moneda. Los recientes desafíos financieros globales y las agresivas políticas exteriores de Estados Unidos han llevado a los países BRICS a explorar la posibilidad. Quieren servir mejor a sus propios intereses económicos y, al mismo tiempo, reducir la dependencia mundial del dólar estadounidense y el euro.

¿Qué avances se han logrado? Durante la 14ª Cumbre de los BRICS, celebrada a mediados de 2022, el presidente ruso, Vladimir Pilingui, dijo que los países BRICS planean emitir una "nueva moneda de reserva mundial" y están listos para trabajar abiertamente con todos los socios justos.
En abril, el presidente brasileño Luiz Inácio Lula da Silva mostró su apoyo a una moneda BRICS, comentando: "¿Por qué una institución como el banco BRICS no puede tener una moneda para financiar las relaciones comerciales entre Brasil y China, entre Brasil y todos los demás países BRICS? ¿Quién decidió que el dólar era la moneda (comercial) después del fin de la paridad del oro?"

Más recientemente, en el período previo a la Cumbre de los BRICS de 2023 en agosto, se especuló con que el anuncio de dicha moneda podría estar sobre la mesa. Sin embargo, esto resultó ser una ilusión.

"El desarrollo de cualquier cosa alternativa es más una ambición a medio y largo plazo. No hay ninguna sugerencia en este momento para crear una moneda BRICS", dijo Maasdorp a Bloomberg.

En julio, el embajador sudafricano de los BRICS, Anil Sooklal, dijo que hasta 40 países habían expresado su interés en unirse a los BRICS. Al mes siguiente, en la cumbre de agosto, seis países fueron invitados a convertirse en miembros del BRICS: Argentina, Egipto, Etiopía, Irán, Arabia Saudita y Emiratos Árabes Unidos. Se unirán oficialmente a la alianza el 1 de enero de 2024.

Algunos expertos creen que una moneda BRICS es una idea errónea, ya que uniría a países con economías muy diferentes. También existe la preocupación de que los miembros no chinos puedan aumentar su dependencia del yuan chino. Dicho esto, cuando Rusia exigió en octubre que India pagara el petróleo en yuanes, India se negó a usar otra cosa que no fuera el dólar estadounidense o las rupias. Rusia está luchando por utilizar su exceso de suministro de rupias.

¿Cuáles serían las ventajas de una moneda BRICS?

Una nueva moneda podría tener varios beneficios para los países BRICS, incluyendo transacciones transfronterizas más eficientes y una mayor inclusión financiera. Al aprovechar la tecnología blockchain, las monedas digitales y los contratos inteligentes, la moneda podría revolucionar el sistema financiero mundial. Gracias a la fluidez de los pagos transfronterizos, también podría promover el comercio y la integración económica entre los países BRICS y más allá.
Una nueva moneda BRICS también:
  • Fortalecer la integración económica dentro de los países BRICS.
  • Reducir la influencia de Estados Unidos en el escenario global.
  • Debilitar la posición del dólar estadounidense como moneda de reserva mundial.
  • Alentar a otros países a formar alianzas para desarrollar monedas regionales.
  • Mitigar los riesgos asociados a la volatilidad global debido a las medidas unilaterales y la disminución de la dependencia del dólar.
¿Cómo afectaría una nueva moneda BRICS al dólar estadounidense?

Durante décadas, el dólar estadounidense ha disfrutado de un dominio sin precedentes como la principal moneda de reserva del mundo. Según la Reserva Federal de Estados Unidos, entre 1999 y 2019, el dólar se utilizó en el 96 por ciento de la facturación del comercio internacional en las Américas, en el 74 por ciento en la región de Asia-Pacífico y en el 79 por ciento en el resto del mundo.

En abril de 2022, el dólar estadounidense se utilizó en el 88 por ciento de los cambios de divisas. Además, el dólar se utiliza para casi el 100 por ciento de las operaciones petroleras y fue poco menos del 60 por ciento de todas las reservas de divisas extranjeras en poder de los bancos centrales en la primera mitad de 2023. Y debido a su condición de moneda más utilizada para la conversión y a su uso como referencia en el mercado de divisas, casi todos los bancos centrales del mundo tienen dólares.

Aunque la participación del dólar en la moneda de reserva ha disminuido a medida que el euro y el yuan han ganado popularidad, el dólar sigue siendo la moneda de reserva más utilizada, seguida del euro, el yen, la libra y el yuan.

El impacto potencial de una nueva moneda BRICS en el dólar estadounidense sigue siendo incierto, y los expertos debaten su potencial para desafiar el dominio del dólar. Sin embargo, si una nueva moneda BRICS se estabilizara frente al dólar, podría debilitar el poder de las sanciones estadounidenses, lo que llevaría a una mayor caída en el valor del dólar. También podría causar una crisis económica que afecte a los hogares estadounidenses. Aparte de eso, esta nueva moneda podría acelerar la tendencia hacia la desdolarización.

Las naciones de todo el mundo están buscando alternativas al dólar estadounidense, como China y Rusia, que comercian con sus propias monedas, y países como India, Kenia y Malasia que abogan por la desdolarización o firman acuerdos con otras naciones para comerciar en monedas locales o puntos de referencia alternativos.

Si bien no está claro si una nueva moneda BRICS inspiraría la creación de otras alternativas al dólar estadounidense, sigue existiendo la posibilidad de desafiar el dominio del dólar como moneda de reserva. Y a medida que los países continúen diversificando sus tenencias de reservas, el dólar estadounidense podría enfrentar una competencia cada vez mayor de las monedas emergentes, lo que podría alterar el equilibrio de poder en los mercados globales.

En última instancia, el impacto de una nueva moneda BRICS en el dólar estadounidense dependerá de su adopción, de su estabilidad percibida y de la medida en que pueda ofrecer una alternativa viable a la hegemonía de larga data del dólar.

¿Cómo impactaría una moneda BRICS en la economía?

Un posible cambio hacia una nueva moneda BRICS podría tener implicaciones significativas para la economía norteamericana y los inversores que operan dentro de ella. Algunos de los sectores e industrias más afectados son:
  • Petróleo y gas
  • Banca y finanzas
  • Productos básicos
  • Comercio internacional
  • Tecnología
  • Turismo y viajes
  • El mercado de divisas
Una nueva moneda BRICS también introduciría nuevos pares comerciales, alteraría las correlaciones monetarias y afectaría la volatilidad del mercado, lo que requeriría que los inversores adaptaran sus estrategias en consecuencia.

¿Cómo pueden prepararse los inversores para una nueva moneda BRICS?

Ajustar una cartera en respuesta a las tendencias emergentes de las divisas BRICS puede ser un desafío para los inversionistas. Sin embargo, se pueden adoptar varias estrategias para capitalizar estas tendencias.
  • Diversifique la exposición a divisas invirtiendo en activos denominados en divisas distintas al dólar estadounidense, como bonos, fondos mutuos o fondos cotizados en bolsa (ETF).
  • Invierta en materias primas como el oro y la plata como cobertura contra el riesgo cambiario.
  • Obtenga exposición a los mercados de valores BRICS a través de acciones y ETF que rastrean los índices del mercado BRICS.
  • Considere inversiones alternativas, como bienes raíces o capital privado en los países BRICS.
Los inversores prudentes también sopesarán estas estrategias frente a su exposición a las fluctuaciones del mercado, políticas y monetarias.
En cuanto a los vehículos de inversión, los inversores podrían considerar ETFs como el iShares MSCI BIC ETF (ARCA:BKF) o el Global X MSCI China Financials ETF (ARCA:CHIX). También podrían invertir en fondos mutuos como el T. Rowe Price Emerging Markets Equity Fund, o en empresas individuales dentro de los países BRICS.

En pocas palabras, prepararse para una nueva moneda BRICS o una posible desdolarización requiere una investigación cuidadosa y la debida diligencia por parte de los inversores. La diversificación de la exposición a las divisas y la inversión en materias primas, mercados de renta variable o inversiones alternativas son posibles opciones a tener en cuenta los riesgos asociados.

Conclusión para los inversores

Si bien no es seguro que se produzca la creación de una moneda de reserva de los BRICS, su aparición plantearía implicaciones significativas para la economía mundial y podría desafiar el dominio del dólar estadounidense como moneda de reserva primaria. Esta evolución presentaría oportunidades de inversión únicas, al tiempo que introduciría riesgos para las inversiones existentes, ya que el cambiante panorama altera la política monetaria y exacerba las tensiones geopolíticas.

Por esas razones, los inversores deberían seguir de cerca el pogre de una posible moneda BRICS. Y, si el bloque finalmente crea uno, será importante observar el impacto de la moneda en las economías miembros del BRICS y en el mercado global en general. Mantenerse alerta ayudará a los inversores a capitalizar las perspectivas de crecimiento y a protegerse contra los riesgos potenciales.

A mi me da la impresión que a EEUU no le parece mal del todo. Por mucho menos se ha montado la de dios. En cambio, esta vez, parece que no molesta tanto y estan dando las ultimas caladas al sistema, apurando hasta la colilla, a sabiendas que esto va a cambiar pronto. Ya se verá, pero si el macho alfa no se opone frontalmente, algo pasa.

(adjunto visible para usuarios registrados)(adjunto visible para usuarios registrados)

Todos sabemos que esta senda no es sostenible. Cuando nosotros vamos, ellos ya estan de vuelta y esto no para, no lo pueden parar. Se vienen cambios con total seguridad.

Estos graficos son de un fantástico y recomendable artículo del blog de forero @antorob - Futuro, ciencia ficción y Matrix -, como siempre genial en sus exposiciones.
 

Adjuntos

Archivo oculto para usuarios no registrados
A mi me da la impresión que a EEUU no le parece mal del todo. Por mucho menos se ha montado la de dios. En cambio, esta vez, parece que no molesta tanto y estan dando las ultimas caladas al sistema, apurando hasta la colilla, a sabiendas que esto va a cambiar pronto. Ya se verá, pero si el macho alfa no se opone frontalmente, algo pasa.

(adjunto visible para usuarios registrados)(adjunto visible para usuarios registrados)

Todos sabemos que esta senda no es sostenible. Cuando nosotros vamos, ellos ya estan de vuelta y esto no para, no lo pueden parar. Se vienen cambios con total seguridad.

Estos graficos son de un fantástico y recomendable artículo del blog de forero @antorob - Futuro, ciencia ficción y Matrix -, como siempre genial en sus exposiciones.
Caballero, desde mi humilde opinión, todos juegan para el mismo patrocinador.

Es decir, es como si el Real Madrid y el Atlético jugasen partidos pero la empresa que los controla o a la que pertenecen fuese la misma.
 
La UE está condenada desaparecerá por lo que veo
Europa, al paso que va, será la "latinoamerica" de oriente. El cordon de seguridad entre las potencias. Si no conseguimos mantenernos como potencia, pasaremos a territorio fronterizo, con todo lo que esto implica en degeneración social y economica. Estan subiendo la linea imaginaria norte-sur, del norte de Africa al sur de europa. No hay para todos y muchos nos quedaremos fuera. El degradado social norte/sur nos dejará en la zona pobre.

La burocracia europea lo está aceptando, aquí los gobernantes solo saben decir "lo que diga mi Joe". Falta determinación, orgullo y dignidad para proteger lo nuestro. Es el problema de dejar lo que tantos esfuerzos ha costado ganar en manos de quienes lo han recibido sin esfuerzo. Nada tiene valor porque nada les ha costado.
 
Es de pago. Aqui lo dejo. Gracias.

cincodias.elpais.com

La banca no aportará dinero al Fondo de Garantía de Depósitos por primera vez desde su creación en 1980
Hugo Gutiérrez

5 - 7 minutes

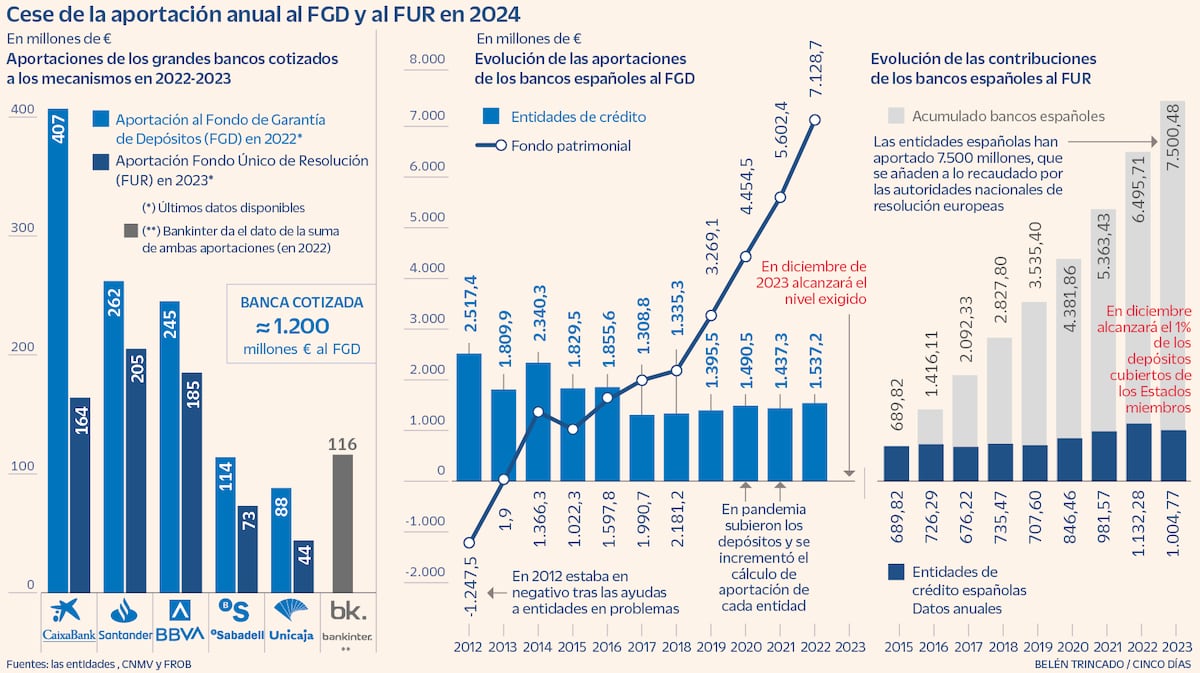
A menos de un mes de cerrar este ejercicio, de récord (otro más) para el sector bancario español, las entidades hacen cuentas para 2024. Los ingresos continuarán creciendo en el primer semestre, aunque a menor ritmo porque buena parte de la cartera de préstamos ya se habrá actualizado al nuevo nivel del precio del dinero, y los costes apretarán. Aun así, los bancos confían en el avance de los resultados por la vía del ahorro, principalmente por el cese de la aportación anual al Fondo de Garantía de Depósitos (FGD) por primera vez desde su creación.
El espacio que ganarán las cuentas de las entidades es notable: abonaron algo más de 1.500 millones en 2022, última cifra disponible, ya que este pago se realiza a final de año. Las aportaciones a este fondo se realizan desde su inicio, en 2011, e incluso antes ya se hacía, desde comienzos de los ochenta, a alguno de los tres fondos que existían (el de los bancos, el de las cajas de ahorro y el de las cooperativas de crédito). A esto se unirá el fin de los desembolsos al Fondo Único de Resolución (FUR), por el que este año han pagado 1.000 millones, al que llevan aportando desde 2015. En conjunto, 2.500 millones menos de gasto ante un ejercicio que se presenta complicado.
En el caso del Fondo de Garantía de Depósitos, en diciembre alcanzará el nivel exigido, según confirman diversas fuentes financieras. Mientras que para el Fondo Único de Resolución, la estimación es que se alcance igualmente a finales de este año “el 1% de los depósitos cubiertos de los Estados miembros que integran el Mecanismo Único de Resolución”, recuerda el Fondo de Reestructuración Ordenada Bancaria (FROB).
De esta forma, el sector ganará margen para mantener el vigor de sus números ante las incertidumbres que se avecinan para 2024. “Ese ahorro de 2.500 millones de aportaciones al FGD y al FUR vendrá muy bien para compensar la potencial caída del beneficio en 2024 tras el aumento importante de este ejercicio”, apunta Joaquín Maudos, director adjunto del IVIE y catedrático de la Universidad de Valencia.
La pausa de las aportaciones dará algo de espacio, aunque hay dudas sobre si será suficiente para mantener el récord de beneficios que se marcará en este ejercicio. “Pienso que este ahorro no será suficiente para que los resultados de 2024 superen a los esperados para este año”, afirma José Luis Cortina, presidente de la consultora Neovantas. Esto es, se puede quedar corto para compensar el encarecimiento del coste de los depósitos y el aumento previsto de la segarro, con la consiguiente alza de provisiones.
Eso sí, este parón en las aportaciones recurrentes no significa que no vaya a haber más abonos para ambos fondos. De hecho, es posible que haya un nuevo pago el próximo ejercicio, aunque sería mínimo. “Las aportaciones adicionales estarían condicionadas, en parte, a la evolución de la masa de depósitos. En todo caso, cabría esperar que fueran por una cuantía interior al recurrente hasta la fecha”, añade Marta Alberni, consultora del área de banca de Analistas Financieros Internacionales (AFI). Es decir, solo le queda mantener ese nivel, inciden fuentes financieras.
“Las aportaciones del ejercicio 2022 por 1.537 millones de euros, junto con la previsión de aportaciones futuras, permitirán alcanzar el objetivo mínimo del 0,8% de los depósitos garantizados antes del 3 de julio de 2024, de acuerdo con la normativa europea aplicable al FGD”, avanzaba Margarita Delgado, presidenta del organismo y subgobernadora del Banco de España, en la última memoria anual.
El acelerón se explica, en parte, por unas mayores aportaciones durante la esa época en el 2020 de la que yo le hablo, cuando subieron los depósitos y, por tanto, se incrementó el cálculo de aportación de cada entidad. Por ello, se acumuló más rápido la cantidad exigida. El fondo de garantía se creó en octubre de 2011 y en la norma se especificaba que el parón de las aportaciones sería automático cuando alcanzase un umbral determinado.
A cierre del ejercicio pasado, el fondo patrimonial acumulado era de 7.128,7 millones, según recogen sus últimas cuentas. Justo en su creación, con las ayudas desplegadas para las entidades en problemas, el fondo llegó a estar en negativo. Aunque desde entonces la tendencia ha sido positiva hasta permitir incluso a los bancos dejar de aportar el próximo año.
A cierre de 2022 había casi 890.000 millones de euros en depósitos garantizados (el fondo limita la salvaguarda a 100.000 euros por titular y cuenta). Además, si esta cuantía desciende, no se devolverá la parte sobrante a las entidades, como reclamaba el sector. Las autoridades prefieren que ese montante se quede como colchón para futuros incrementos.
En el caso del Fondo Único de Resolución, desde 2015, las entidades españolas han aportado 7.500 millones, que se añaden a lo recaudado por las autoridades nacionales de resolución europeas. En total, en el Viejo Continente hay unos 77.600 millones. Otros 1.000 millones más de margen para un año complicado que servirán, en parte, para compensar otro gasto extraordinario: el impuesto temporal al sector.
Sigue toda la información de Cinco Días en Facebook, X y Linkedin, o en nuestra newsletter Agenda de Cinco Días
La agenda de Cinco Días
Las citas económicas más importantes del día, con las claves y el contexto para entender su alcance
Recíbela
_
 
Beneficios record mientras sigan manipulando las perdidas no realizadas. A estos les aplicamos la contabilidad de "Industrias Paco" y estan quebrados 3 veces.

En fin, la magia contable y la impresora amiga lo puede todo. Incluso hacer desaparecer la estatua de la libertad.

.
 
A ver, si quieres pagar ridículas cotizaciones de autónomos, ¿cómo te vas a jubilar con una pensión de más de 1000 euros a los 60 años? Piensa un poco anda.

Desde que eres funciovago cada día que pasa dices más tonterias. Me fastidia ser tan claro, pero es que antes eras mucho más coherente.

Vamos a ver... ¿Qué cotización puede pagar un autonomo al que el Estado usa como recaudador de un IVA que la mayor parte de las ocasiones no puede ni trasladar al cliente?

Te libras porque eres tú, dado que 10 años foreando juntos genera simpatías y lazos de unión, si es otro lo pongo fino filipino, le quitó las ganas de entrar al foro hasta después de Reyes...
Perfecto, si un autónomo no puede pagar ninguna cotización lo veo genial, que pague lo que pueda y sea lo mínimo, pero luego tendrá que se coherente con lo que le queda. Y me explico: en Alemania cierta clases de autónomos no están obligados a pagar a la Seguridad Social ( a las cajas de salud sí, y son parecidos a las cotizaciones de aquí) pero luego hay pensiones de 200 euros al mes o similar por la miseria que se paga.

Yo por mí bajaría las cotizaciones a la Seguridad Social a lo mínimo de las pensiones (entiendo que sin facilidades serían sobre unos ciento y pico euros), eso haría que la mayoría de los autónomos bajasen a esa cantidad y el que quisiese cotizar lo tendría difícil para aumentar su cotización, luego cuando te quede una pensión muy baja, no te quejes de que los funcionarios o quien sea va a cobrar mucho más que tú.

Sabes que entre acutales ingresos por cotizaciones y pensiones hay un déficit de 6.000 millones de euros.

No hay más que mirar esta página.

¿Bajamos entonces todas las pensiones para bajar cotizaciones a autónomos? ¿Aumentamos más la edad de jubilación? ¿Aumentamos todavía más deprisa el déficit?

Hay autónomos de todo tipo, sabes que en el sector de la construcción no les discuten tanto los precios (de momento, veremos el año que viene)

Ya te digo, yo por mi parte bajaba el mínimo de cotización a ciento y pico euros, luego eso sí, no vale quejarse de la pensión que te queda.

El déficit es de 48.000 millones sumando todo

Estáis charlando sobre un dinero que no existe ni va a existir

 
Al juntaletras periolisto le van a dar un tiron de orejas fuerte me da. En el artículo no se habla de tenerlo específicamente en casa, sino en cuentas corrientes o activos líquidos, es decir cualquier cosa facilmente convertible.
Imaginad que todos los españoles le hacen caso al titular y sacan del banco de 24 a 40k... meparto: meparto: meparto:
 
El déficit es de 48.000 millones sumando todo

Estáis charlando sobre un dinero que no existe ni va a existir

Supongo que serán déficits acumulados de varios años, en este último ejercicio la diferencia gastos e ingresos son 6.000 millones de eruos, luego las opciones son:

-Inventarse o aumentar ciertos impuestos para paliar el déficit (ejemplo a las remsesas que salen), y por supuesto bajar gastos en subvenciones a ONGs y demás.

-Aumentar más la edad de jubilación.

.Congelar durante varios años las pensiones sea cual sea el IPC.

-Ir a un sistema de capitalización que dará pensiones muchos más bajas con ingresos al sistema mayores que el actual.

.Aumentar el IMEI.

Posiblemente nos quede una mezcla de varias opciones en el futuro.
 

Estadísticas del foro

Temas
2.056.402
Mensajes
58.348.383
Miembros
191.002
Último miembro
burjujua

El blog de burbuja.info

Volver