
Vanguardia: los amos del mundo en la sombra...
- Autor del tema microfran
- Fecha de inicio
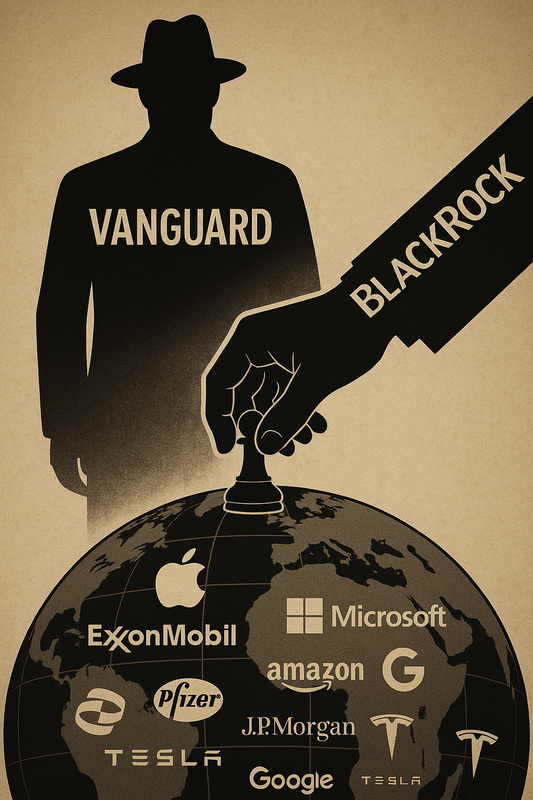
Vanguard mueve más dinero que BlackRock y no cotiza en bolsa
Hay una paradoja que se repite cada vez que se habla de los grandes fondos de inversión: todo el mundo identifica a BlackRock por su cara visible, Larry Fink, y por sus declaraciones sobre criterios ESG, pero casi nadie repara en que la mayor gestora de fondos del planeta, Vanguard, opera sin rostro público, sin cotizar en bolsa y sin obligación de publicar sus movimientos. La discusión arranca con una tesis concreta: Vanguard sería estructuralmente más poderosa que BlackRock porque participa en su accionariado mientras que la relación inversa no se produce, y porque su estructura de propiedad cerrada y circular le concede una libertad que la visibilidad mediática de BlackRock le niega.Qué es Vanguard y por qué no sale en los titulares
El punto de partida es una asimetría de información. BlackRock cotiza, publica cuentas, tiene un consejero delegado que comparece y una estrategia de comunicación agresiva. Vanguard, en cambio, no cotiza, no rinde cuentas ante el mercado de la misma forma y su propiedad se describe como opaca y circular. Esa invisibilidad no se interpreta como debilidad, sino como una ventaja competitiva: menos foco, menos desgaste, menos superficie de ataque.Los datos que se manejan en el análisis sitúan a BlackRock como la mayor gestora del mundo con 9,464 billones de dólares bajo gestión, seguida de Vanguard con 8,4 billones, Fidelity con 3,655 billones y State Street Global Advisors en cuarta posición. La diferencia entre las dos primeras es estrecha y, sobre todo, la segunda no necesita aparecer en portadas para condicionar el gobierno corporativo de medio mundo.
El accionista que está en todas las empresas del IBEX
Una de las aportaciones más repetidas apunta a que estos fondos figuran entre los principales accionistas de prácticamente todas las grandes compañías occidentales, incluidas las del IBEX 35. La coincidencia de posiciones entre Vanguard, BlackRock, State Street y Fidelity dibuja un mapa donde los mismos nombres aparecen una y otra vez en los consejos de administración, sin que ello implique necesariamente un control coordinado.Ahí empieza el desacuerdo. Una parte del análisis sostiene que la coincidencia de accionistas equivale a un poder real concentrado; otra recuerda que un fondo indexado compra por mandato y no por vocación de mando, y que meter dinero en un vehículo de inversión no convierte a nadie en conspirador. El matiz importa: hay quien invierte en estos fondos y defiende abiertamente su rendimiento frente a otras alternativas de gestión.
Del accionista al relato conspirativo: dónde se rompe el análisis
La conversación deriva hacia territorios más resbaladizos cuando aparecen referencias a dinastías bancarias históricas y a textos desacreditados. El llamado Protocolo de los Sabios de Sion es una falsificación elaborada por la Ojrana zarista a principios del siglo XX, y así se recuerda en el propio intercambio: mezcla verdades con mentiras para justificar el antisemitismo. La advertencia es pertinente porque la crítica legítima a la concentración de poder financiero no necesita apoyarse en documentos fabricados.También surge la tentación de atribuir a un colectivo religioso o cultural un porcentaje del poder mundial. Ese tipo de reparto porcentual no resiste el menor análisis serio y conviene tratarlo como lo que es: una simplificación que confunde estructuras económicas con identidades colectivas.
Quién manda cuando se apaga la luz
Otra línea del análisis introduce una jerarquía de poderes: el material, el cultural y el espiritual. El primero se mide en dinero, escaños y audiencias; el segundo en narrativas y valores; el tercero, invisible, sería el que sostiene todo lo demás. La tesis, formulada en términos casi místicos, sostiene que cuando caen la propaganda y la red eléctrica, lo que queda es el alma del mundo, y que esa no obedece a ningún boletín oficial.El contrapunto llega desde la realpolitik: el poder primero y último es la fuerza, y en un sistema con Estado ese poder reside en el monopolio de la violencia. Es la discusión clásica entre quien mira el tablero visible y quien busca la mano que mueve las piezas. La respuesta a esa objeción no niega el monopolio estatal, pero lo sitúa en un nivel inferior de la jerarquía.
El tercer templo y la deriva espiritual del asunto
En la parte final, la conversación abandona la economía y se adentra en teología. Se plantea que el tercer templo no puede ser de piedra porque todo lo construido tiene fecha de caducidad, y se propone un templo espiritual sin muros, sin altar físico y sin sumo sacerdote, donde cada persona es su propio oficio religioso. La idea se desarrolla con detalle y se comparte por correo con un rabino, que responde con una reflexión sobre la tradición mística y el valor del símbolo.El giro tiene su gracia: un debate que empezó con balances de fondos indexados termina hablando de la vigilia del alma y de vaciar la cabeza para que entre lo divino. La comparación con sistemas operativos —Windows frente a un Unix minimalista— sirve para ilustrar la idea de que cuanto más compleja es la mente, mayor es su superficie de ataque. El cierre no llega: la discusión se queda exactamente ahí, entre el balance de activos y la metáfora del cuenco vacío, sin que nadie haya conseguido reconciliar las dos escalas.
💬 LO QUE DICEN LOS FOREROS
«Al final no dejan de ser más que gestores de fondos de inversión, y puede meter el dinero quien le salga de los cojones.»
«Cuando un dedo apunta a la luna, el tonto mira al dedo, el listo a la luna, el despierto sabe que hay alguien que maneja el dedo.»
📊 OPINIONES
Peso aproximado de cada postura en el debate. No es una encuesta.
Vanguard supera a BlackRock por su opacidad40%
Son gestoras indexadas sin control real30%
El poder verdadero es el monopolio estatal20%
Todo esto deriva en teorías conspirativas10%
Cifras tal como se citan en el hilo; no son una fuente oficial.
Ver los datos
| BlackRock | 9,46 billones de |
| Vanguard | 8,4 billones de |
| Fidelity | 3,66 billones de |
📌 DATOS
BlackRock gestiona 9,464 billones de dólares en activos
Vanguard Group alcanza 8,4 billones de dólares bajo gestión
Fidelity Investments administra 3,655 billones de dólares
Vanguard figura entre los principales accionistas de BlackRock
El Protocolo de los Sabios de Sion fue una fabricación de la Ojrana zarista
❓ PREGUNTAS FRECUENTES
📅 EVOLUCIÓN
Mes 1 Se plantea la tesis de que Vanguard supera a BlackRock por su estructura opaca y su participación accionarial cruzada
Mes 1 Se aportan las cifras de activos bajo gestión de BlackRock, Vanguard, Fidelity y State Street
Mes 2 La discusión deriva hacia el poder financiero histórico y aparecen referencias a dinastías bancarias
Mes 3 Se introduce la jerarquía de poderes material, cultural y espiritual, con el monopolio de la fuerza como contrapunto
Mes 4 El debate se desplaza al terreno teológico con la propuesta del tercer templo espiritual
Mes 5 Se incorpora el intercambio epistolar con un rabino sobre el valor del símbolo religioso
💬 POR QUÉ PARTICIPAR
✓El desglose de activos bajo gestión de las cuatro mayores gestoras estadounidenses, con cifras concretas frente al relato de que son un bloque único
✓La respuesta completa de un rabino a la tesis del tercer templo espiritual, que matiza el valor del símbolo frente al literalismo
✓La analogía entre la superficie de ataque de un sistema operativo y la exposición mental del individuo, desarrollada con detalle técnico
Este es un resumen del hilo. La discusión completa incluye 157 respuestas con datos, fuentes y análisis que solo están disponibles para usuarios registrados. Crea tu cuenta en 30 segundos para acceder al debate completo y participar.
Descargo de responsabilidad: Este artículo describe análisis y opiniones aparecidos en un debate público y no constituye asesoramiento financiero. Las cifras de activos bajo gestión corresponden al momento de la discusión y pueden haber variado.
Te estás perdiendo 157 mensajes
Esto es un resumen. El hilo original está entero ahí dentro.
Leer el hilo completo →Registro en 30 segundos
Resumen elaborado con IA a partir del debate de la comunidad — 157 respuestas analizadas. Última actualización: .