
Evolución de las mineras de oro
- Autor del tema USUARIO_BORRADO
- Fecha de inicio
Mineras de oro: del rally de 2020 al frenazo que dejó al metal solo
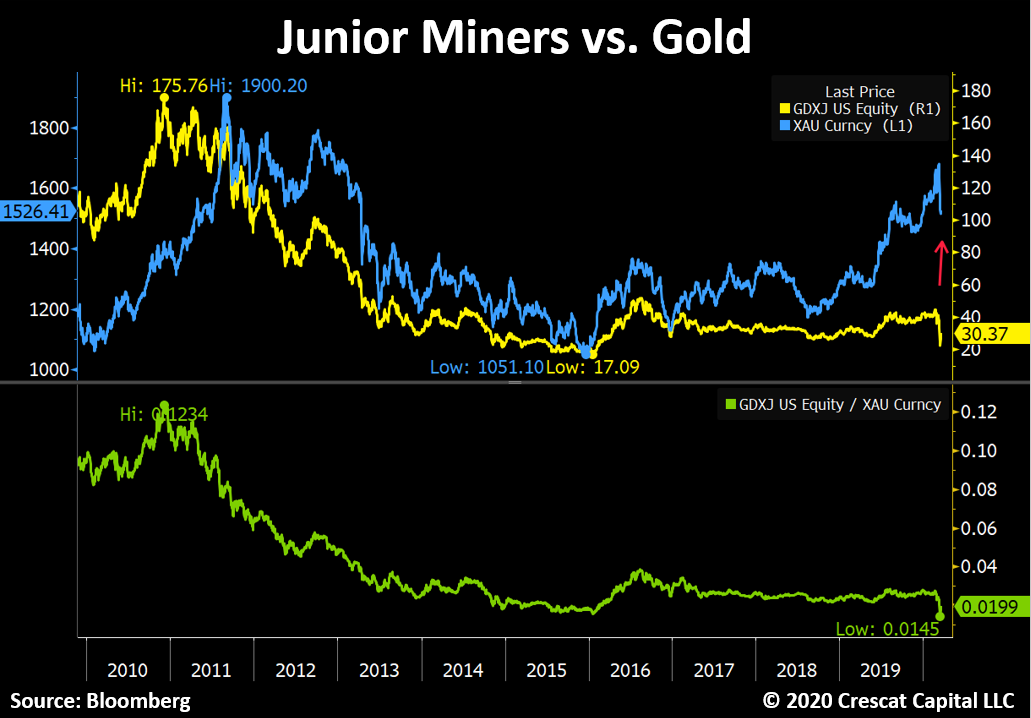
Una orden de compra de Eldorado Gold, enviada con el mercado cerrado esperando entrar a 8,52 dólares, se ejecutó a 8,55. Tres céntimos. Es el primer aprendizaje de quien cree que basta con acertar el precio del oro. El segundo tarda más en llegar: entre una onza de metal y la empresa que la extrae hay costes de extracción, combustible, deuda, geología y una gestión que rara vez acompaña. Durante los últimos años, esa brecha ha separado a un oro que se disparaba de unas acciones mineras que se quedaban planas.En la segunda mitad de 2019 el acelerón fue real. Desde los mínimos de finales de mayo, Barrick Gold subió un 60 % mientras Yamana, Harmony y Eldorado hicieron mucho más: la canadiense llegó a triplicar y Yamana acumuló un 37 % para quien entrara en primavera. Con el oro en máximos, el sector parecía haber enterrado el mercado bajista que arrancó en 2013. No lo había enterrado.
El ratio oro/plata que avisa de compras
El primer argumento que se puso sobre la mesa fue el ratio entre el oro y la plata. Cuando ese cociente se estira, la plata queda barata respecto al oro y, por arrastre, las mineras que la extraen. En marzo de 2020 el GSR tocó 126 —una cifra que se sale de cualquier gráfico histórico— y desde ahí fue bajando hasta 111. La lectura era directa: con la normalidad rota por la pandemia, el diferencial entre ambos metales ofrecía una ventana de entrada tanto en plata como en acciones mineras.En paralelo se miraba el ratio entre el oro y el índice XAU, que agrupa a los grandes productores. Ahí el mensaje era distinto pero convergente: las mineras cotizaban infravaloradas respecto al metal sobre una base histórica. No es una señal de relojería. Es una brújula, y de las que se equivocan a menudo.
Senior, junior o regalías: qué aguanta una caída
La segunda discusión, y la más útil, fue la del tipo de empresa. La tesis que se repitió con insistencia: las senior resisten mejor las bajadas porque tienen el coste de extracción bajo; las junior funcionan mejor en las subidas. El razonamiento es aritmética simple. Una minera que extrae a 1.000 dólares la onza y ve cómo el oro pasa de 1.100 a 1.200 dobla sus ingresos. Esa palanca corta en las dos direcciones, y con la misma facilidad con la que multiplica, divide.Frente a eso, la apuesta defensiva fueron las empresas de regalías. No extraen metal: financian minas ajenas a cambio de un porcentaje de la producción. Franco Nevada, Wheaton, Royal Gold, Sandstorm u Osisko tienen márgenes altos, menos volatilidad, escasa exposición a los problemas operativos de cada mina y un dividendo discreto que tiende a crecer. Más de uno vendió Barrick y Newmont para engordar precisamente esa pata de la cartera. Menos emoción, menos disgustos.
El peak gold y el ratio oro/petróleo
Otra variable que se seguía con lupa era el ratio oro/petróleo. La minería mueve maquinaria pesada y depende del combustible. Se sostenía que si ese cociente bajaba de 15, extraer oro dejaba de ser un buen negocio. Con la onza a 1.500 dólares y el WTI a 55, la balanza todavía favorecía a las mineras. La producción, entretanto, andaba en máximos históricos, sin visos de bajar al menos hasta 2022.Ahí entraba el peak gold: la idea de que el techo de producción mundial está cerca y que, cuando llegue, las mejores minas valdrán mucho más mientras las peores irán cerrando. El argumento se apoyaba en un dato de fondo: tras el mercado bajista iniciado en 2013, los presupuestos de exploración se hundieron, casi no se han descubierto elefantes de más de 30 millones de onzas y el TSX Venture de Toronto llegó a perder un 82 % de capitalización en una década larga. Cuanto mayor es el mercado bajista, mayor suele ser el alcista que le sigue. O eso dice la estadística, que en esto del oro tiene la virtud de funcionar hasta que deja de hacerlo.
Marzo de 2020: la carnicería
El desplome de la primavera de 2020 no perdonó a nadie. Las mineras de metales preciosos cayeron con el resto del mercado, y la caída fue de una magnitud que muchos no recordaban en tan pocos días. El consuelo llegó en el orden del rebote: quien aguantó vio cómo desde los mínimos de mayo Barrick recuperaba un 60 % mientras Eldorado triplicaba. En carteras concretas, Royal Gold sumó un 8,7 %, Pan American Silver un 40 % y Alexco un 28 %.No todo el mundo se quedó dentro. Hubo quien vendió con la tesis de que, con la Fed imprimiendo dinero y la pandemia encima, la volatilidad iba a dar otro susto antes de fin de año. Y hubo quien decidió mantenerse: seguir la tendencia, aun sabiendo que estas acciones son la contradicción pura, que el día que todo sube ellas se quedan planas y el día que nadie lo espera pegan un 15 %.
La Fed, el QE4 y el dinero barato
El motor de fondo fue monetario. Cuando Powell dejó caer una posible QE4, el oro emprendió el vuelo. El razonamiento que circulaba: mientras la Fed siga imprimiendo dinero y los índices se mantengan en niveles estratosféricos a pesar de la crisis, al oro le queda recorrido. Históricamente, los mínimos del interés real han coincidido con máximos del metal.Esa dependencia corta por los dos lados. Con los índices en una dirección y el oro en otra, las mineras acaban moviéndose al son del mercado general antes que del metal. De ahí la queja recurrente: ¿qué demonios pasa que el oro se dispara y las mineras se quedan quietas? No es un misterio. Es correlación a corto y fundamentales a largo, y quien mezcla los dos plazos suele pagarlo.

La mina que Ecuador se cobró dos veces
La historia más elocuente del sector no la firma un gráfico. Aurelian Resources descubrió Fruta del Norte, un yacimiento de alto grado en Ecuador con más de 13 millones de onzas en recursos indicados e inferidos. Kinross la compró por 1.200 millones de dólares —unos 25 dólares por acción— en julio de 2008. Después llegaron los años de negociación con Quito, un impuesto a las ganancias del 70 % y la toalla: en 2014 vendió el proyecto por 240 millones a Lundin Gold, que con un gobierno más razonable construyó y opera ahora la mina. Mil doscientos a doscientos cuarenta. La política fiscal hace tanto daño a una minera como un mal sondeo.2021: de la plata al uranio y al cobre
Con el ciclo ya avanzado, la conversación se diversificó. Algunas carteras rotaron del oro a la plata (Hecla, Gatos, Alexco, Silvercorp), el uranio (Energy Fuels), el cobre (Ivanhoe) y hasta el carbón (Mongolian). El argumento era no depender de un solo metal.En la orilla de las junior, los nombres se multiplicaron: Karora Resources, Perseus Mining —con un precio objetivo de 1,95 dólares australianos por parte de Canaccord—, Roxgold, Steppe Gold o West African Resources, que produjo 63.610 onzas en el trimestre de junio de 2021. Oz Minerals, por su parte, sacó 32.681 toneladas de cobre en el mismo periodo y subió su previsión de oro para el año. Y Novo Resources pasó a producción con recuperaciones del 96,4 % en sus conglomerados de Pilbara, algo que casi nadie esperaba cuando se decía que aquello era un proyecto de ciencia.
Fondos y brókers: el acceso también filtra
No todo el mundo puede comprar lo que quiere. Muchas junior canadienses o australianas solo cotizan en el mercado OTC estadounidense o directamente en el TSX Venture, y hay brókers que no dan acceso. La alternativa son los fondos. Un World Gold Fund de BlackRock, con Barrick, Newmont, Agnico Eagle y Newcrest entre sus principales posiciones, acumulaba más de un 40 % de subida desde la primera entrada. En Renta 4 había opciones de Franklin, DWS e Invesco; en otras plataformas, distintas. Elegir el instrumento también decide a qué parte del sector accedes.Cómo leer un agujero de exploración
Para moverse en este terreno hay que saber interpretar un resultado de perforación, y las reglas son tres: el grosor de la intersección, el grado medio de la muestra y la profundidad. A menos profundidad, más accesible y más barato de extraer; si está cerca de la superficie puede ir a tajo abierto, siempre más económico que perforar túneles. Un titular como «85,3 metros con 84,3 gramos por tonelada de oro y 6,8 % de cobre desde 19 metros de profundidad» es excepcional en los tres frentes a la vez.La otra lección del ciclo es la gestión del riesgo. Quien llevaba veinticinco empresas podía permitirse un garbanzo negro; quien lo fiaba todo a una junior, no. Diversificar entre cuatro o cinco mineras, con paciencia, y aceptar que basta con acertar la mitad para que la cuenta salga.
El dato que descoloca
Después de todo el recorrido —el oro disparado, las regalías como refugio, el peak gold en el horizonte, la rotación hacia la plata y el cobre—, la escena que quedó grabada fue otra: el metal marcando máximos y las acciones mineras planas, como si el mercado no se creyera del todo su propio relato. La brecha entre la onza y la empresa que la extrae sigue abierta. Y nadie ha terminado de explicar por qué.💬 LO QUE DICEN LOS FOREROS
«Las senior sirven para resistir mejor las bajadas ya que tiene el coste de extraccion bajo, las junior funcionan mejor en subidas normalmente. Si una junior extrae a 1000 usd/onza y el oro pasa de 1100 a 1200 sus ingresos multiplican x2.»
«Si el ratio Oro/Petroleo baja de 15 la mineria dejaria de ser un buen negocio. De momento con onza a 1500 usd y WTI a 55 usd el ratio favorece a las mineras.»
«Para resistir mejor las bajadas no hay como las empreses de regalias. De hecho vendi Barrick y Newmont y aumente mi exposición a regalias añadiendo Sandstorm (SAND) y Osisko Gold (OR) a mis Royal Gold (RGLD) y Wheaton (WPM).»
«El ratio Gold/silver nos indica que estamos en un buen momento para comprar no solo plata, sino que coincide con bajos para acciones mineras de oro y plata.»
«Llevo 25 empresas eso sí, un garbanzo negro jamás podrá destrozarme la cartera.»
«Mientras la Fed siga imprimiendo dinero y manteniendo los Indices en niveles estratosfericos a pesar de la crisis covid 19, al oro le queda recorrido.»
📊 OPINIONES
Peso aproximado de cada postura en el debate. No es una encuesta.
Regalías y senior, la apuesta defensiva30%
Junior y exploradoras para multiplicar35%
Recoger beneficios tras el rally vertical20%
El oro sigue alcista mientras la Fed imprima20%
Cifras tal como se citan en el hilo; no son una fuente oficial.
Ver los datos
| Royal Gold | 8,7 % |
| Pan American Silver | 40 % |
| Alexco | 28 % |
📌 DATOS
El ratio oro/plata bajó de un máximo de 126 el 18 de marzo hasta 111
Una junior que extrae a 1.000 dólares/onza dobla ingresos si el oro pasa de 1.100 a 1.200
El TSX Venture de Toronto llegó a perder un 82 % de capitalización en una década larga
West African Resources produjo 63.610 onzas en el trimestre de junio de 2021
Oz Minerals extrajo 32.681 toneladas de cobre en el segundo trimestre
❓ PREGUNTAS FRECUENTES
📅 EVOLUCIÓN
Noviembre 2018 Centerra Gold pasa de casi 9 a 5 dólares, un año después de presentarse como campeona del sector
Julio 2019 Desde los mínimos de mayo, Barrick sube un 60 % y Eldorado llega a triplicar
Marzo 2020 El ratio oro/plata marca un máximo de 126 y el desplome arrastra a las mineras
2020 La mención de una posible QE4 por parte de Powell impulsa al oro
2021 Rotación de oro hacia plata, uranio, cobre y carbón en varias carteras
Julio 2021 Resultados trimestrales con producciones récord en varias junior
🔗 FUENTES
MINING.COM ↗
Noticias y resultados de compañías mineras
24hGold ↗
Precios y seguimiento de valores mineros
TradingView ↗
Gráficos y evolución de los ETF GDX y GDXJ
Seeking Alpha ↗
Análisis y valoraciones de acciones mineras
💬 POR QUÉ PARTICIPAR
✓El desglose de por qué una junior apalanca el doble que una senior cuando el oro sube un 9 %
✓La lista de empresas de regalías que varios inversores usaron como refugio mientras vendían Barrick y Newmont
✓El caso completo de Fruta del Norte: cómo un yacimiento pasó de 1.200 a 240 millones de dólares
Este es un resumen del hilo. La discusión completa incluye 3358 respuestas con datos, fuentes y análisis que solo están disponibles para usuarios registrados. Crea tu cuenta en 30 segundos para acceder al debate completo y participar.
Descargo de responsabilidad: Este artículo es informativo y no constituye asesoramiento financiero ni recomendación de inversión. Operar con acciones mineras implica riesgo de pérdida del capital invertido.
🔓 Aquí dentro está el debate, no el resumen
Los datos, las fuentes y las discusiones de las 3.358 respuestas, tal y como las escribieron los foreros.
Ver el debate completo →Gratis · Sin tarjeta
Resumen elaborado con IA a partir del debate de la comunidad — 3358 respuestas analizadas. Última actualización: .
Summary in: English · All summaries in English