
La asociaciones de autonomos temblando por las consecuencias de la pasarela al RETA de los mutualistas

Andalecio

Madmaxista
Desde
3 Sep 2018
Mensajes
40
Fruta
31
Parece que la pasarela al reta de los mutualistas alternativos va hacia adelante.
Es gente que ha tenido que aportar la mitad que el resto de autonomos y ha podido tirar de sus ahorros para invertir y que ahora van a pasar al regimen especial de autonomos con los mismos derechos que los que llevamos años aportando.
Estas son las opiniones de algunas de asociaciones de autonomos
UPTA: «No pueden tener más privilegios que los propios autónomos que llevan toda la vida cotizando»

ATA: Es una reforma necesaria, pero hay que analizarla en profundidad porque tiene más costes que ingresos

Os dejo un articulo sobre el tema que no tiene desperdicio.
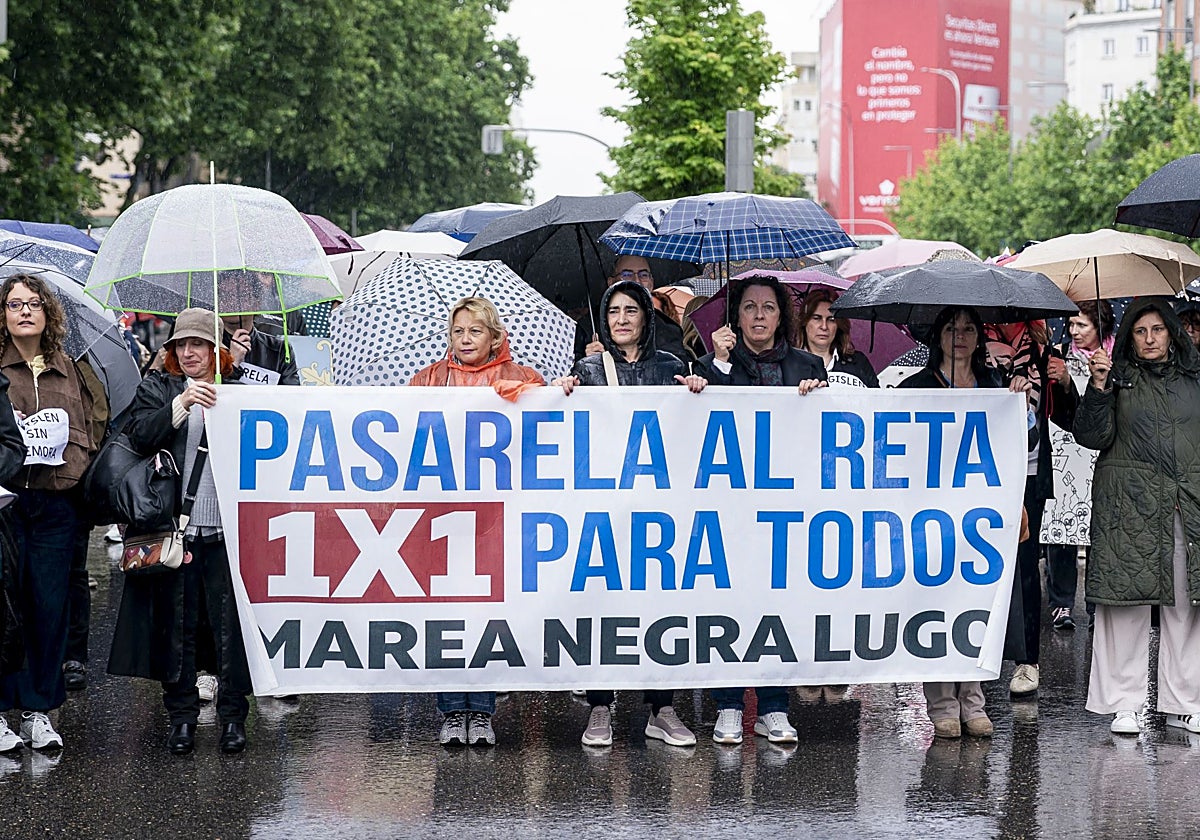
 
Parece que la pasarela al reta de los mutualistas alternativos va hacia adelante.
Es gente que ha tenido que aportar la mitad que el resto de autonomos y ha podido tirar de sus ahorros para invertir y que ahora van a pasar al regimen especial de autonomos con los mismos derechos que los que llevamos años aportando.
Estas son las opiniones de algunas de asociaciones de autonomos
UPTA: «No pueden tener más privilegios que los propios autónomos que llevan toda la vida cotizando»

ATA: Es una reforma necesaria, pero hay que analizarla en profundidad porque tiene más costes que ingresos

Os dejo un articulo sobre el tema que no tiene desperdicio.


Ni es cierto que hayan aportado la mitad, ni que los quieran incluir con los mismos derechos. Se habla de una ratio de conversión de las anualidades de 0,77 a 1 (cambiar 4 años de mutua por 3 de autónomos, más o menos).

La situación en España es lamentable. Se roba descaradamente con todo tipo de prebendas para ciertos colectivos y para forasteros irregulares, y se ponen en contra del que trabaja duro (en un sistema quebrado).

Hombre, la mayoría aportaban lo mínimo, las cosas como son. El ratio de 0,77 hasta me parece alto.

A saber cómo se habrá calculado, porque habrá mutualistas que sí hayan aportado mayores rentas a esos fondos y quizá no les interese cambiarse (menos mal que no lo han hecho obligatorio) pero, por otra parte, habrá otros que hayan aportado lo mínimo y que aprovecharon sus ingresos para otras inversiones que les habrán favorecido.

Ahora estos podrían salir beneficiados, además, de un ratio de conversión elevado. Comprendo el mosqueo de las asociaciones de autónomos.
Las mínimas no eran mucho menores que el RETA. Aparte, no se puede comparar al tener peores prestaciones: había que pagar la sanidad aparte hasta hace unos años. No había incapacidad temporal (la que hay es reciente, y también se paga aparte), ni viudedad/orfandad, etc. La única ventaja era el coste en los primeros años. Con el tiempo, se igualaba y superaba al coste de autónomos. Tendrán que hacer el cálculo bien. También para los que cotizaban por encima del mínimo, lógicamente. Por lo demás, que metan pasta al sistema le viene bien al sistema, y al resto de contribuyentes. Que se ponen nerviosos por dos duros frente a otros como ellos, en vez de quejarse de los que se lo llevan sin aportar nada.
 
Ni es cierto que hayan aportado la mitad, ni que los quieran incluir con los mismos derechos. Se habla de una ratio de conversión de las anualidades de 0,77 a 1 (cambiar 4 años de mutua por 3 de autónomos, más o menos).

La situación en España es lamentable. Se roba descaradamente con todo tipo de prebendas para ciertos colectivos y para forasteros irregulares, y se ponen en contra del que trabaja duro (en un sistema quebrado).

La operación consiste en dividir las aportaciones por la cuota mínima y aplicar el coeficiente del 0,77 (la parte de cuota de autónomos que se dedica a la jubilación, el otro 0,23 corresponde a otras prestaciones como las bajas por enfermedad y accidentes o la maternidad). Si algún mutualista aportó el doble del mínimo de un autónomo va a salir ganando años. El problema es que muchos de los que quieren pasarse no aportaron el doble del mínimo de autónomos sino la mitad.
 
La operación consiste en dividir las aportaciones por la cuota mínima y aplicar el coeficiente del 0,77 (la parte de cuota de autónomos que se dedica a la jubilación, el otro 0,23 corresponde a otras prestaciones como las bajas por enfermedad y accidentes o la maternidad). Si algún mutualista aportó el doble del mínimo de un autónomo va a salir ganando años. El problema es que muchos de los que quieren pasarse no aportaron el doble del mínimo de autónomos sino la mitad.

La mitad no creo. En una tabla de aportaciones a la Mutualidad estandar (digamos alguien que se incorpora sobre los 25 años de edad y se prevé su jubilación a los 68), a partir del año 16-17 ya paga por encima de la cuota mínima de autónomos. Y sigue creciendo, hasta probablemente más del doble en los años finales. En los años 10 a 16 paga algo menos, hasta ir igualándose. La diferencia está en los primeros años, en los que se paga muy poco, aunque también hay tarifas planas de autónomos 2-3 años en que la cotización es minúscula.

En cualquier caso, si como comentas el proyecto supone que les van a dividir sus aportaciones por la cuota mínima y con ese factor de corrección, el problema lo van a tener los que aportaron el mínimo en Mutualidad y se pasen al RETA, porque les van a reconocer pocos años de cotización (los que efectivamente les corresponden por lo que han pagado). Vamos, que no veo por ahí agravio a los que llevan años pagando el RETA, no se le estará regalando nada a los mutualistas.

Yo tengo unos cuantos años en Mutualidad y hace uno me he pasado al RETA sin esperar a la pasarela. Ya decidiré si me conviene más ir a esa conversión o quedármelo por separado y cotizar más de 15 años como autónomo. Pero en fin, que venga otro autónomo a quejarse de que quizá yo pueda comprar cotización al precio justo aportando mi fondo de mutualidad al sistema (que buena falta hará), cuando llevan toda la vida maltratándoles y fundiéndose sus cotizaciones con casi nada a cambio, me parece cainismo y desinformación.

Quienes se quejan de este factor de conversión son los que han aportado a la mutualidad menos de la cuota mínima que piden una equivalencia 1:1 (un año de mutualidad hayas aportado lo que hayas aportado = un año de autónomos)

Por otra parte estamos hablando de años cotizados y no de bases.

El cálculo es para la carencia
(15 años de los que al menos 2 años en los 15 anteriores a la jubilación) y porcentaje (del 50% base reguladora con 15 años al 100% con 37 años)

Si, como me temo, el cálculo de la base reguladora de los periodos abonados a la mutualidad se hace como los periodos cotizados a la SS de países de la UE o países convenio bilateral (cómputo recíproco de cuotas) que da igual hayas cotizado en el extranjero por encima que por debajo del mínimo que la base reguladora de estos años va a ser la base mínima española...

...pues los primeros interesados en usar esta fórmula (cálculo de años cotizados conforme las aportaciones, a mayores aportaciones más años cotizados) van a ser los mutualistas que en global han aportado más.

Bajo esta premisa el 1:1 beneficiaría a los mutualistas que han aportado menos y perjudicaría a los que han aportado más.

Para muestra el RD 1505/2003
que integró en bloque a las mutualidades de notarios y corredores de comercio en RETA con cargo a los fondos propios de estas mutualidades (tomando los últimos 15 años los notarios por base máxima a piñón y los corredores de comercio por bases fijadas en tablas calculadas ad hoc teniendo en cuenta número de mutualistas y fondos disponibles)

Dudo mucho que se repita una integración tan espléndida (he leído varios artículos los fondos propios de muchas mutualidades no dan ni para pipas) teniendo muchísimos números lo de base mínima para todos (con coste para la SS)
 
Pues la verdad es que como autonomo del RETA sin opcion a elegir, me gustaría tener esa opcion.
Algunos preferimos depender de la capitalización individual y tener una mayor flexibilidad en cuotas y en el cobro de la pension que depender de generaciones futuras.
Me gustaría ver la cuenta de haberse indexado al Sp500 con todo esa "pequeña" diferencia de aportación con el RETA y la magia del interés compuesto....
Estoy seguro que da para un buen pellizco extra en la jubilación.
Los demás no hemos tenido la capacidad de elegir y de equivocarlos o acertar en nuestras decisiones financieras.

Creo que se deberían potenciar más la colaboración publico privada para poder sostener el sistea de pensiones. Qué todos tengamos una pension mínima por el estado o la mutualidad y la oportunidad de gestionar ese dinero extra como mejor nos parezca. ¿Todo al RETA? ¿Mutualidad + Bolsa o Inversion inmobiliaria? ¿Vivir la vida orate hoy sin pensar en el futuro?
Al fin y al cabo LIBERTAD!!!!! Como diría BraveHeart
 
Ni es cierto que hayan aportado la mitad, ni que los quieran incluir con los mismos derechos. Se habla de una ratio de conversión de las anualidades de 0,77 a 1 (cambiar 4 años de mutua por 3 de autónomos, más o menos).

La situación en España es lamentable. Se roba descaradamente con todo tipo de prebendas para ciertos colectivos y para forasteros irregulares, y se ponen en contra del que trabaja duro (en un sistema quebrado).
Pero vamos a ver qué ratio de conversión!! Que traspasen según lo pagado, si un mes de autónomo básico son 315 euros, pues que les den un mes de autónomo a cambio de aportar esos 315 euros a las arcas de la TGSS. Al final es el juego de la bolita. Si ya sé que hay más cálculos que hacer, lo que no puede ser es que un arquitecto, con 5 pisos en su haber, y las cuentas bancarias de su mutua profesional a cero, le canjeen a cambio de una tabla excel, toda una vida profesional en el régimen de autónomos.
 
Pero vamos a ver qué ratio de conversión!! Que traspasen según lo pagado, si un mes de autónomo básico son 315 euros, pues que les den un mes de autónomo a cambio de aportar esos 315 euros a las arcas de la TGSS. Al final es el juego de la bolita. Si ya sé que hay más cálculos que hacer, lo que no puede ser es que un arquitecto, con 5 pisos en su haber, y las cuentas bancarias de su mutua profesional a cero, le canjeen a cambio de una tabla excel, toda una vida profesional en el régimen de autónomos.

Claro. Que traspasen según lo pagado, al precio en que estaba el RETA cuando se pagó (no eran 315 euros hace 20 años), y teniendo en cuenta que del 100% de lo pagado a autónomos sólo una parte (77%) es la cotización para jubilación, y el resto para otras prestaciones a las que no ha tenido acceso y por tanto no deben fruta.

Otra vía es poner precio a mensualidades de RETA y que se compren con el fondo acumulado. A 315 x 0,77, al ser solo jubilación= 242,5 el mes.

Y así, el que tenga las cuentas de su mutua profesional a cero, cosa que no me creo, no tiene nada que canjear.

PD Si alguien tiene cinco pisos no es por haber ahorrado cien pavos mensuales los primeros años como mutualista en lugar de pagar el RETA....
 
¿No es tan maravilloso el sistema privado frente al horrible sistema del Estado? Que se queden en la mutualidad.
 

La mochila austríaca es sobre despidos no jubilaciones, y las mutualidades demuestra lo buenos que son los sistema privados de pensiones.

ah, y también puede ahorrar ahora por ti mismo e invertir.
 
Nadie promete más que el que no va a cumplir. Como he dicho otras veces: aquí nadie va a cobrar el RETA, ni mutualista ni no mutualista. En poco tiempo tendremos la mochila austriaca y ya veréis que todo esto era un paripé para acabar pagando de pensión una cantidad muy baja a todos. No hay dinero.
Y dale, que la mochila austríaca es para indeminzaciones por contrato de trabajo. Y eso de que se acababan las pensiones se lleva oyendo al menos 20 años.
 
Y dale, que la mochila austríaca es para indeminzaciones por contrato de trabajo. Y eso de que se acababan las pensiones se lleva oyendo al menos 20 años.
Al margen del tema de las indemnizaciones por despido (que es el humo con el que distraen a parte de la población), la mochila austriaca traerá que de pensión cada vez den menos... justificándolo en que "con la mochila complementas".

Y las pensiones no se acabarán. Simplemente darán una cantidad muy baja (comparativamente hablando con lo aportado). Y serán de poco más... que una no-contributiva. Bueno, ya lo son... conozco gente con no-contributivas y cargas que reciben 1090 euros... y gente casada que tras cotizar como autónoma 40 años, por el hecho de estar casada, le dan 645 euros (no le añaden el complemento a mínimos).

Para muchos, es un embeleco ya, no hay que esperar. Pero el embeleco crece año a año porque cada vez es más insostenible el sistema ponzi.
 
Claro. Que traspasen según lo pagado, al precio en que estaba el RETA cuando se pagó (no eran 315 euros hace 20 años), y teniendo en cuenta que del 100% de lo pagado a autónomos sólo una parte (77%) es la cotización para jubilación, y el resto para otras prestaciones a las que no ha tenido acceso y por tanto no deben fruta.

Otra vía es poner precio a mensualidades de RETA y que se compren con el fondo acumulado. A 315 x 0,77, al ser solo jubilación= 242,5 el mes.

Y así, el que tenga las cuentas de su mutua profesional a cero, cosa que no me creo, no tiene nada que canjear.

PD Si alguien tiene cinco pisos no es por haber ahorrado cien pavos mensuales los primeros años como mutualista en lugar de pagar el RETA....
A ver, yo actualizaría precios de hace años, por respetar algo lo aportado, pero que da igual. El problema es que las mutuas no tienen dinero, como invirtieron en letras y fondos de bonos ultraseguros que rentaban un -2% con respecto a la inflación, el resultado es que no hay nada que traer desde las depositarias de las mutuas de los colegios hacia la seguridad social.

Dos cosas, invertir en renta fija conservadora para jubilarte es directamente una pésima decisión financiera. La otra es que no hay ni un duro, ni lo hay en las mutuas de los colegios profesionales, ni hay un duro en las arcas de la Seguridad Social.

Para colmo el futuro ya está aquí, por lo que ya se empiezan a vislumbrar, ya, las consecuencias de los sistemas de pensiones, que lo vamos a ver ya, no dentro de 20 años-
11500 millones en ahorro gestionado y auditado se le supone a la Mutualidad de la Abogacía.
 
¿No es tan maravilloso el sistema privado frente al horrible sistema del Estado? Que se queden en la mutualidad.

Como sistema teórico, uno en el que cada uno ahorre y gestione su jubilación es más justo, y mejor.
Sin embargo, desde el momento en que las pensiones públicas premian a los cotizantes con jubilaciones un 60% superiores a lo que les corresponderían por lo aportado, y que ese extra sale de presupuestos y deuda pública (es decir, también a cargo de los mutualistas a los que no les regalan nada), se rompe el equilibrio.
Cuidado con las medias:
- a los de pensiones no contributivas se les reparte mucho más que lo aportado
- nadie explica lo que ha cotizado el estado por sus funcionarios, probablemente poco o cero
- los que no llegan a la jubilación o duran poco jubilados reciben mucho menos de lo aportado
- los asalariados seguramente reciben algo parecido a lo aportado, y si no, no es su problema: a mediados de los 80 ya andaban con este debate y han pasado más de 40 años, tiempo ha habido para resolverlo.
 
¿No es tan maravilloso el sistema privado frente al horrible sistema del Estado? Que se queden en la mutualidad.
Exacto. Si les hubiese ido bien ahora nos tratarían con desdén. Pero como les ha ido mal, pues a pagarlo a balcón.

El estado es lo peor que nos puede pasar.
 
Yo soy muy receloso de quien se deja ganar con demasiada facilidad , la verdad que las mutualidades no son una panacea:

La premisa es que tu aportas 200.000€ digamos durante tu vida laboral y por la magia del interés compuesto esos 200.000 se convierten en 300.000 o más en tu jubilación.

La realidad es que estas mutualidades se gestan en un periodo inflacionario (porque había crecimiento real) pero también de tipos de interés muy altos, con lo que la previsión era obtener una rentabilidad del 10% o más anuales.

La realidad sin embargo de los últimos 20 años es tipos de interés del 1 al 3% y para más inri en los últimos años con una inflación real brutal que ha duplicado o triplicado un montón de cosas básicas como vivienda, comida, suministros.... todo provocado por una política monetaria expansionista totalmente negativa.

Claro estas mutualidades al final la dura realidad al final del tunel es que te van a dar el día de capitalización lo que has aportado.... y poco más.

Ahora bien.... el RETA..... yo sinceramente creo que meterse al RETA ahora mismo es asumir un riesgo alto, vas a correr el destino cierto de que más pronto que tarde va a haber más pensionistas que cotizantes y no va a haber manera humana de pagar las pensiones.

Ahora mismo estos gestores están encantados de que a las arcas de la TGSS entre dinero de las mutualidades, porque es dinero hoy y problemas para mañana.
 

Estadísticas del foro

Temas
2.059.771
Mensajes
58.455.093
Miembros
191.085
Último miembro
crystal palace

El blog de burbuja.info

-
-
Volver