
FIRE: Si ahorras un 50 % de tu sueldo te puedes jubilar en 17 años.
- Autor del tema DEREC
- Fecha de inicio
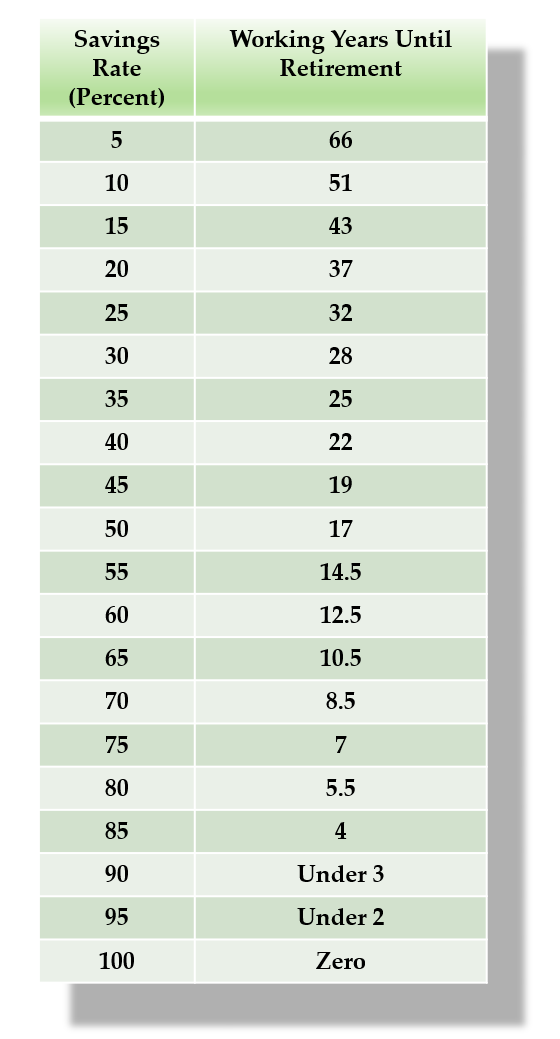
Ahorrar el 50 % del sueldo para jubilarse en 17 años: la tabla que divide
El movimiento FIRE promete una salida: si apartas la mitad de lo que ganas, dejas de trabajar en 17 años. La cuenta la firma una calculadora de jubilación anticipada que cruza dos variables —sueldo y tasa de ahorro— y que, sobre el papel, quien abre el hilo presenta como al alcance de cualquiera con un sueldo decente, entre 2.500 y 3.000 euros. El problema empieza justo ahí, en el papel.Porque el caso concreto que se pone encima de la mesa es el de una pareja sin hijos que ingresa 1.500 euros cada uno en 14 pagas. Son 39.200 euros netos al año entre los dos, con un gasto estimado de 30.000 —2.500 al mes— y un ahorro de 9.200. Con una rentabilidad media estimada del 7% anual, la bola de nieve del interés compuesto hace el resto. Diecisiete años después, la nómina se sustituye por rentas.
¿En qué se basa la regla del 4 %?
El mecanismo que sostiene todo el edificio es la regla del 4 %, conocida como Trinity study. Necesitas acumular entre 25 y 35 veces tu gasto anual para poder retirar cada año ese porcentaje sin quedarte sin fondos. El cálculo asume una cartera repartida al 50% entre el S&P 500 y bonos americanos, y sube cada año la cantidad retirada con la inflación. Bajo esa configuración, las simulaciones tipo Montecarlo otorgan una probabilidad del 95% de no descapitalizarse en 25 años.Hay versiones más prudentes: apuntar a 30 o 35 veces el gasto para bolsas europeas o para quien no quiera fiarlo todo a un porcentaje fijo. Y una lectura más ambiciosa: una pareja con 300.000 euros invertidos por cabeza necesita sacar apenas un 2% anual para reunir los 12.000 euros que exige su tren de vida.
El escollo del 100 % de ahorro y de la nómina real
Sobre la tabla planea una objeción recurrente: la fila del 100% de ahorro. Se lee como un absurdo, cuando significa lo obvio: si tus gastos son cero, ya no necesitas trabajar. Con una tasa de ahorro del 50%, el horizonte son 17 años. Con un sueldo de 1.300 euros y 1.000 de ahorro, quien defiende la tabla rebaja la cuenta a siete años. Siempre, claro, manteniendo el mismo nivel de gasto y sin mudarse a Mónaco.La tabla es una aproximación. Cuanto más alto el sueldo, más años de ahorro hacen falta para financiar un año sin trabajar con el mismo nivel de vida. La pregunta es si el asalariado medio puede sostener ese ritmo. En Madrid o Barcelona, avisan los más escépticos, la mitad del salario se la come el alquiler; vivir con 1.500 euros es ir muy justo. La comida, en cambio, sale barata para quien se mueve bien: carne al 50% cuando caduca en dos días y pescado regalado en las ofertas de la pescadería.

¿Cuánto renta de verdad el S&P 500?
Aquí los números mandan. El cálculo original partía de una rentabilidad media del 7% anual, muy por debajo del 12,8% que, según el forero que defiende la tabla, promedia el S&P 500 en los últimos 70 años. En el año en que se planteó este cálculo, el índice americano sumaba un 13,39% y el bono americano a 10 años, un 9,79%. Dos años y medio después, el S&P 500 acumulaba, según su recuento, un +40%.El estudio de S&P Global, citado en el hilo, redondea el cuadro: en los últimos diez años, la rentabilidad total anualizada del S&P 500 llega al 14,17% y la del Dow Jones al 12,95%; en los últimos 30, el Dow promedia un 11,16% y el S&P un 10,6%. Cifras que invitan a la euforia… y a la desconfianza. Hay quien sostiene que si la media histórica ronda el 8%, unos años por encima obligan, por pura aritmética, a unos años por debajo; otro forero replica que eso depende de las empresas que integran el índice.
¿Ladrillo, oro o fondos indexados?
La otra batalla es dónde poner el dinero, si en el ladrillo o en los mercados. La visión más conservadora defiende la vivienda: la hipoteca de primera residencia no es gasto, es inversión, y compensa a partir de unos cinco años, una vez digeridos los impuestos, los gastos de escritura y los primeros años de intereses. El contraataque es directo: con un alquiler, ese capital sigue invertido y genera rentas; con una hipoteca, la plusvalía municipal se lleva su parte al vender.Aparece también el oro, entendido como dinero tangible al margen del sistema bancario y sin riesgo de contraparte. Un refugio con siglos de historia y rendimiento discutido que convive con fondos indexados, bonos y hasta bitcoin en la misma cesta. La conclusión práctica que se repite: ahorrar sin invertir no sirve de nada, y el dinero parado bajo el colchón lo devora la inflación.
Alguien que lleva 20 años trabajando declara tener ahorrado e invertido el equivalente a 18 años de gastos, con la meta puesta en 33 años de gastos —un 3% de retirada—. En el otro extremo, los cálculos más pesimistas dejan claro que dos décadas de ahorro se quedan en 240.000 euros, los justos para una vivienda media más un 10% de impuestos. Con esa horquilla, la jubilación anticipada deja de ser una fórmula y se convierte en una lotería con premio variable.
💬 LO QUE DICEN LOS FOREROS
«El de 150k necesita ahorrar 9 años para poder vivir un año sin trabajar con el mismo nivel de gasto. El de 20k solo necesita un año de ahorro para vivir un año sin trabajar.»
«Regla del 4%. Asume que inviertes un 50% en el S&P y un 50% en bonos americanos. El importe percibido lo incrementas anualmente en base a la inflación. Usando Montecarlo hay una probabilidad del 95% de no descapitalizarse en 25 años»
«yo llevo 20 añitos currando y tengo ahorrado e invertido el equivalente a 18 años de gastos actuales, no estoy muy lejos de los 25 años de gastos que me permitirían retirarme aplicando la regla del 4%»
📊 OPINIONES
Peso aproximado de cada postura en el debate. No es una encuesta.
La regla del 4 % funciona a largo plazo55%
El cálculo falla por inflación y gasto real45%
Cifras tal como se citan en el hilo; no son una fuente oficial.
Ver los datos
| S&P 500 (10 años) | 14,2 % |
| Dow Jones (10 años) | 13 % |
| Dow Jones (30 años) | 11,2 % |
| S&P 500 (30 años) | 10,6 % |
| S&P 500 (media 70 años) | 12,8 % |
📌 DATOS
Con una tasa de ahorro del 50 % del sueldo, el cálculo expuesto en el hilo sitúa la jubilación en 17 años
La pareja del ejemplo ingresa 39.200 euros netos al año, gasta 30.000 y ahorra 9.200
El S&P 500 acumulaba un +40 % unos dos años y medio después de la apertura del análisis, según el recuento del forero que abrió el hilo
Un forero cifra en el 12,8 % anual la media del S&P 500 en los últimos 70 años
El estudio de S&P Global citado en el hilo cifra en 14,17 % la rentabilidad anualizada a 10 años del S&P 500 y en 12,95 % la del Dow Jones
❓ PREGUNTAS FRECUENTES
📅 EVOLUCIÓN
2020 El cálculo se plantea con el S&P 500 anotando un +13,39 % y el bono americano a 10 años un +9,79 %
2021 Se repasa el ciclo alcista de 2009 a 2021 y se discute si ese ritmo se mantendrá en el futuro
Jun 2023 Se citan las rentabilidades anualizadas del estudio de S&P Global: 14,17 % a 10 años para el S&P 500
2023 Se constata que el S&P 500 acumula un +40 % desde la apertura del análisis, dos años y medio antes
🔗 FUENTES
S&P Global ↗
Rentabilidades históricas anualizadas del S&P 500 y el Dow Jones
💬 POR QUÉ PARTICIPAR
✓El desglose anual de la tabla, partida a partida, con los 39.200 euros de ingresos y los 9.200 de ahorro frente a una rentabilidad del 7 %
✓Los rendimientos del S&P 500 a 10, 30 y 70 años comparados con la media histórica del 8 % y el aviso de reversión aritmética
✓El caso declarado de quien lleva 20 años trabajando con el equivalente a 18 años de gastos invertidos y objetivo de 33
Este es un resumen del hilo. La discusión completa incluye 418 respuestas con datos, fuentes y análisis que solo están disponibles para usuarios registrados. Crea tu cuenta en 30 segundos para acceder al debate completo y participar.
Descargo de responsabilidad: Este artículo no constituye asesoramiento financiero ni de inversión.
Te estás perdiendo 418 mensajes
Esto es un resumen. El hilo original está entero ahí dentro.
Leer el hilo completo →Registro en 30 segundos
Resumen elaborado con IA a partir del debate de la comunidad — 418 respuestas analizadas. Última actualización: .
Más sobre: Inflación