Economía: Represión financiera, cómo nos roban lentamente

  • Autor del tema Autor del tema Rosso
  • Fecha de inicio Fecha de inicio
RESUMEN DEL DEBATE · elaborado con IA

La deuda pública de las economías avanzadas ha superado el punto en que puede reducirse con crecimiento, con impuestos o con una austeridad políticamente sostenible. Descartados el impago explícito y la hiperinflación, queda una vía que no aparece en ningún programa electoral: mantener durante años el coste de financiar al Estado por debajo de la inflación para que la deuda se licúe sola. No es una teoría.

Leer el resumen completo →

Más sobre: Ahorro · Banca · Banco de españa
BlackRock confirma que la represión financiera está aquí y que el mercado no la ha descontado

En agosto de 2025 BlackRock, la mayor gestora de activos del mundo con más de 11 billones de dólares bajo gestión, publicó un análisis dirigido a sus clientes institucionales que merece una lectura detenida.

El artículo, firmado por su equipo de Asignación Táctica Global (GTAA), usa el término represión financiera sin eufemismos.

No lo presenta como hipótesis ni como riesgo remoto, lo presenta como un marco analítico necesario para entender el presente y posicionarse de cara al futuro.

Lo que BlackRock confirma​

La represión financiera de la posguerra funcionó y fue brutal
De los casi 70 puntos porcentuales de reducción del ratio deuda/PIB en EEUU tras la Segunda Guerra Mundial, más de 40 se consiguieron manteniendo los tipos de interés por debajo del crecimiento nominal.

Es decir, no fue la austeridad ni el crecimiento lo que resolvió el problema de la deuda, fue la confiscación silenciosa del poder adquisitivo de los ahorradores.

Hoy es más difícil
BlackRock señala que incluso con el control explícito de la curva de tipos y la compra directa de deuda por la Fed, el gobierno estadounidense necesitó mantener superávit primario durante la mayor parte de la posguerra.

Hoy, con el gasto en pensiones y sanidad representando dos tercios del presupuesto y una pirámide demográfica invertida, generar superávit primario es mucho más difícil.

Si la parte fiscal no puede contribuir, la represión financiera tendrá que hacer un trabajo aún más pesado que en los años 50.

Los bancos centrales y comerciales son la audiencia cautiva
El artículo muestra una correlación directa, a mayor deuda/PIB, mayor proporción de esa deuda en manos de bancos centrales y comerciales.

Italia y Japón ya están en niveles extremos. EEUU tiene «margen» para expandir este mecanismo, lo cual traducido del lenguaje institucional, significa que la Fed comprará más deuda del Tesoro de lo que el mercado espera actualmente.

La presión política sobre la Fed es lógica
BlackRock menciona explícitamente la presión del ejecutivo sobre el presidente de la Reserva Federal como una pieza coherente dentro del marco de represión financiera. No es ruido político, es política de deuda.

El mercado no la ha descontado​

BlackRock ha desarrollado un indicador propio, el BATT (Broker Agreement to Themes) que mide cuánto consenso hay en el mercado sobre una tesis determinada. Su conclusión a mediados de 2025 es que la represión financiera sigue teniendo un nivel bajo de reconocimiento entre los analistas y gestores profesionales.

Esto significa que la mayoría de los participantes del mercado siguen construyendo carteras como si estuviéramos en el régimen de 1980-2020, con tipos determinados por el mercado, flujos de capital libres y renta fija como refugio seguro.

Si BlackRock tiene razón, y cuando el mayor gestor del mundo te dice que el mercado está mal posicionado conviene prestar atención, el reajuste brusco que viene pillará a la mayoría con el pie cambiado.

Para el ahorrador medio la situación es aún peor, si ni los profesionales con acceso a este tipo de análisis han interiorizado lo que viene, quien tiene su patrimonio en depósitos bancarios o planes de pensiones cargados de deuda soberana está completamente expuesto sin saberlo.

Todo lo que BlackRock describe en este artículo, Russell Napier lo viene explicando desde 2020. La diferencia es que Napier es un historiador financiero independiente al que la industria puede permitirse ignorar y BlackRock no.

Cuando la gestora que mueve más dinero que el PIB de cualquier país europeo publica un análisis titulado «Represión financiera: pasado y futuro» y concluye que el mercado no lo tiene descontado, está avisando a sus clientes de que se preparen.
 
UBS: «La represión financiera será cada vez más común»

UBS es un banco de inversión y servicios financieros multinacional suizo, con sede en Zurich y Basilea

UBS gestiona más de 7 billones de dólares en activos, lo que le convierte en el mayor banco privado del mundo.

La mitad de los billonarios del planeta son clientes suyos.

Cuando publican su informe anual Year Ahead para clientes de banca privada, están diciendo a gente con mucho dinero dónde ponerlo y de qué protegerse.

Esto es lo que dicen para 2026.

«Creemos que la represión financiera, un régimen que canaliza el ahorro y los fondos de los bancos centrales hacia bonos gubernamentales suprimiendo los rendimientos, es probable que se vuelva cada vez más común en los próximos años.»

No dicen que podría ocurrir o que se trate de un escenario extremo.

Dicen probable y cada vez más común, en el informe estrella de UBS para sus clientes más ricos.

Pero no se quedan ahí, el informe desglosa por qué esto es inevitable y qué consecuencias tendrá:

Deuda del G7 fuera de control
UBS proyecta que la deuda pública del G7 alcanzará el 137% del PIB para 2030. La reducción del déficit por vías convencionales, subir impuestos o recortar gasto, está demostrando ser políticamente imposible.

Literalmente dicen que esperan que los gobiernos recurran cada vez más a la represión financiera, trabajando con los bancos centrales para mantener los tipos de interés artificialmente bajos.

El gasto público ha alcanzado velocidad de escape
UBS usa esta expresión de la física orbital, en muchos países, especialmente los que tienen poblaciones envejecidas, el gasto público ya está en una trayectoria que seguirá subiendo como porcentaje del PIB salvo que se tomen medidas drásticas que nadie quiere tomar.

Las patatas calientes políticas de seguridad, transición energética y envejecimiento solo exigen más gasto.

Mayor volatilidad en divisas
Cuando los gobiernos manipulan los tipos internamente mediante represión financiera, la presión se traslada al tipo de cambio.

UBS lo dice explícitamente, la represión financiera contribuirá a una mayor volatilidad cambiaria en el futuro.

Japón en enero de 2026 es el ejemplo en tiempo real, con deuda al 230% del PIB, el BoJ manteniendo tipos artificialmente bajos durante décadas, y el yen desplomándose como válvula de escape.

El propio economista jefe de UBS Securities Japan, Masamichi Adachi, ha tenido que comentar la intervención coordinada cuando el yen rebasó los 159 por dólar.

Oro y activos reales como cobertura
UBS recomienda oro y productos básicos como cobertura frente a este escenario.

No es un blog de gold bugs, es la recomendación formal de inversión del mayor gestor de patrimonio del mundo para sus clientes de alto patrimonio.

Un “trilema” fiscal sin salida
Seguridad nacional, envejecimiento poblacional y clima, los tres exigen gasto creciente.

No puedes subir impuestos sin cancelar el crecimiento ni puedes comprometer la sostenibilidad de la deuda.

¿Entonces qué queda? La opción silenciosa, tipos reales negativos que erosionan el valor real de la deuda a costa de los ahorradores.

Mark Haefele, CIO de UBS Global Wealth Management, dice que la pregunta de 2026 es si la IA y las políticas expansivas pueden generar suficiente crecimiento para escapar de la gravedad de la deuda, la demografía y la desglobalización.

El hecho de que lo plantee como una pregunta y no como una certeza, debería preocupar a cualquiera que preste atención.

Lo interesante de UBS no es solo lo que dice, sino a quién se lo dice.

Es la recomendación de inversión para clientes cuyo patrimonio mínimo para entrar por la puerta empieza en siete cifras.

Les están diciendo "esto es lo que viene, así que posicionaos".

Mientras tanto, al ahorrador medio con su depósito al 2% nadie le explica que esos rendimientos están diseñados para ser inferiores a la inflación real.

Eso es la represión financiera en acción, unos conocen las claves y otros no saben de qué va el juego.

Informe completo

Nota de prensa
 
Represión Financiera: El Saqueo Silencioso a los Ahorradores que BlackRock y UBS Confirman

La estanflación acecha, y con ella, la confirmación por parte de gigantes financieros como BlackRock y UBS de que la represión financiera, esa estrategia gubernamental para devaluar la deuda a costa de los ahorradores, ha regresado con fuerza. Este análisis desentraña cómo los gobiernos buscan liquidar sus pasivos, un fenómeno que, aunque no es nuevo, esta vez se presenta con una escala sin precedentes, y cómo el mercado parece ignorar las advertencias de las élites financieras sobre el futuro incierto para el capital prudente.

LO QUE ESTÁN DICIENDO (TL;DR):
  • Los gobiernos están utilizando la represión financiera, una forma de inflar la deuda de forma encubierta, para sanear sus cuentas a expensas de los ciudadanos.
  • Grandes instituciones como BlackRock y UBS confirman la existencia y la creciente prevalencia de estas prácticas, alertando a sus clientes institucionales y de alto patrimonio.
  • El mercado parece no haber descontado aún el impacto real de estas políticas, dejando a los ahorradores expuestos a la erosión de su poder adquisitivo.
El debate real sobre quién se beneficia y quién pierde con estas estrategias, y cómo protegerse de ellas, se está gestando en los comentarios.

COMENTARIOS DESTACADOS:
  • Un usuario señala que la represión financiera es un eufemismo para la confiscación de facto de los ahorros, recordando ciclos históricos donde el poder adquisitivo del dinero se evaporó.
  • Otro forero destaca la hipocresía de los gobiernos, que predican la estabilidad mientras diseñan políticas para erosionar el valor de la moneda y la deuda pública.
  • Un analista independiente expone cómo la subida de tipos de interés, en lugar de beneficiar al ahorrador, se ve neutralizada por la inflación y las nuevas normativas que favorecen al endeudado estatal.
Las discusiones más profundas sobre las implicaciones a largo plazo y las posibles estrategias de salvaguarda están a solo un clic de distancia.

¿Estás preparado para entender cómo se está orquestando la próxima gran transferencia de riqueza? Regístrate y únete al debate para desvelar la verdad detrás de la represión financiera.
 
AIREF firma el calendario: pensiones con deuda, deuda con represión, y 123% del PIB en 2050

La AIREF ha publicado su nuevo informe de pensiones y, sin pronunciar nunca las palabras "represión financiera", acaba de poner el calendario por escrito.

Los números que firma el organismo:

- gasto neto en pensiones 2022-2050 al 13,0% del PIB (por debajo del umbral del 13,3%, la regla de gasto se cumple formalmente).

- medidas de ingresos +1,6% del PIB de media, con el nuevo modelo de cotización de autónomos vinculado a ingresos reales como punta de lanza.

- transferencias del Estado a la Seguridad Social subiendo 2,3 puntos hasta el 3,0% del PIB.

Y aun así, deuda pública proyectada al 123% del PIB en 2050.

La confesión está enterrada en una sola línea: "cumple la regla pero no garantiza la sostenibilidad".

Es el mecanismo Reinhart-Sbrancia traducido al castellano administrativo.

La regla es el teatro y la liquidación silenciosa es el ajuste real.

De las cinco vías clásicas para reducir un ratio de deuda listadas en el OP, AIREF acaba de eliminar tres de una tacada:

- austeridad (la regla "se cumple")
- ingresos (ya están proyectados)
- crecimiento real (asumido)

Quedan dos, el default (impensable) y la represión financiera.

No hace falta decir más.

El informe da los tres eslabones a la vista y deja el cuarto sin nombrar porque carece de nombre administrativo: las pensiones se sostienen con transferencias del Estado (+2,3 pp hasta el 3,0% del PIB), esas transferencias se financian emitiendo más deuda (de ahí el 123% en 2050), y esa deuda se reduce en términos reales vía tipos reales negativos sobre el bonista y el depositante.

La represión es el único cierre matemático que cuadra el balance que AIREF acaba de publicar.

La pensión pública lleva reindexada al IPC desde la reforma de 2021, lo que significa que el pensionista actual está parcialmente blindado por el lado del cobro.

La factura no la paga él, la paga el ahorrador que financia la deuda que sostiene esa pensión: el titular de depósitos bancarios y, muy en particular, el del plan de pensiones privado cargado de bonos soberanos, el activo sobre el que cae la liquidación Reinhart-Sbrancia.

Doble mordida sin firmar nada: inflación sobre la nómina hoy, erosión real sobre el ahorro previsional para mañana.

Y el bucle se realimenta solo, la reindexación al IPC de 2021, vendida como blindaje del pensionista, es precisamente la pieza que hace estructuralmente necesaria la represión aguas abajo.

Traslada toda la presión de coste al Estado, y el Estado solo puede absorberla emitiendo deuda que después licúa con tipos reales negativos.

El ahorrador de hoy financia al pensionista de hoy con deuda que erosiona su propio ahorro, y ese mismo ahorrador es el pensionista de mañana que llegará a la jubilación con un capital recortado en términos reales.

El sistema no quiebra, redistribuye.

Y redistribuye en la única dirección que llevamos describiendo en el hilo, de quien no tiene activos reales hacia quien sí los tiene, de quien no lee el mecanismo hacia quien lo lee y se posiciona.

Código:
2021-2025 (5 años, ya documentado):   -11,3% del PIB licuado en España
2026-2050 (25 años, AIREF de hoy):    +22 pp de deuda pese a ingresos +1,6%
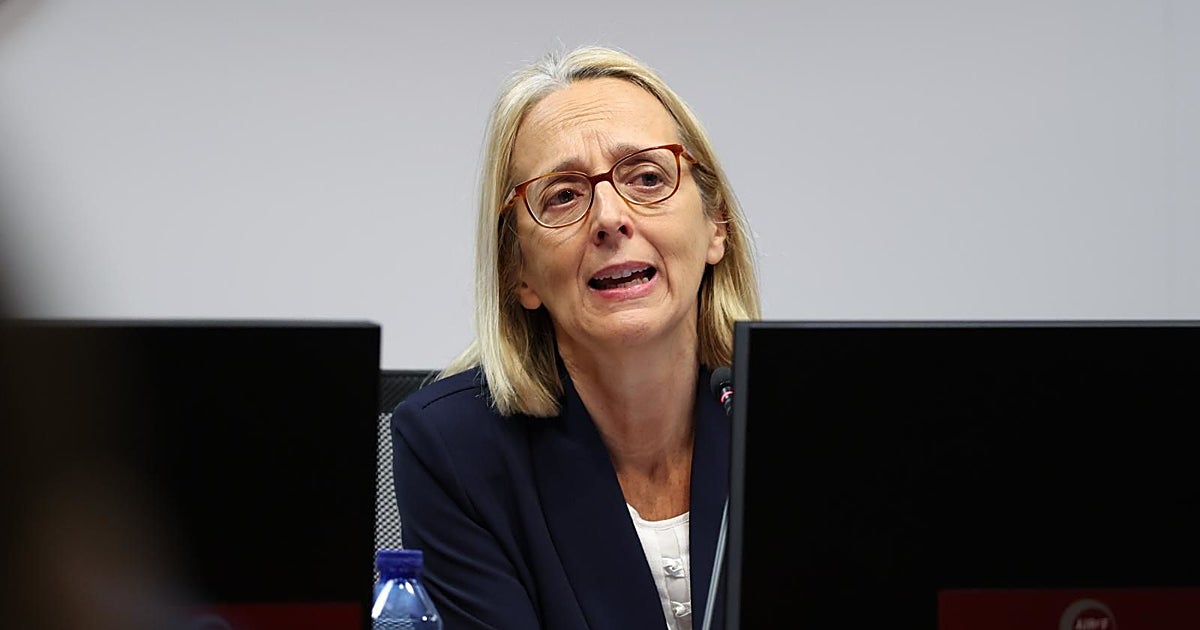
El informe lo firma Inés Olóndriz, presidenta de la AIREF desde hace pocas semanas, procedente directamente del Ministerio de Hacienda y nombrada después de que la dirección anterior, con Cristina Herrero, chocara con el Gobierno por publicar exactamente este tipo de conclusiones.

Si ni cambiando al jefe del organismo se puede dulcificar el dato, el problema es de aritmética, no de relato. Y la aritmética sólo se resuelve de una manera cuando las demás vías están bloqueadas.

Olóndriz le ha pedido formalmente a la ministra Elma Sainz reformar la regla de gasto para "integrarla en el marco europeo", que sí toma la deuda como ancla. Es decir, la propia AIREF reconoce que la regla actual mide lo que no toca medir y cuando esa reforma llegue, será el primer paso administrativo para legitimar lo que ya viene.

El Fondo de Reserva de la Seguridad Social pasó de cartera diversificada antes de 2008 al 100% deuda del Estado. Esto es la audiencia cautiva del marco Reinhart-Sbrancia en su definición más cruda.

 
Última edición:
El problema de la represion financiera es meterte en cripto o bolsa para no perder 5% anual y perder 50%.

Es aritmética básica.

Una caída del 50% en bolsa o cripto es una corrección puntual que se ha recuperado en todos los casos históricos de bolsa desarrollada en tres a siete años (1973-74, 2000-02, 2008-09, 2020).

Un 5% real anual sostenido acumula hasta el 40% de pérdida en diez años y el 72% en veinticinco, y para recuperarse desde ese 28% restante hace falta una subida posterior del 257% que no existe en renta fija ni en depósitos.

El bonista británico de 1945 lo intentó y murió cobrando cupones del 2,5% en libras devaluadas durante treinta años.

El error es además el falso binario de cripto o bolsa contra depósito.

No es ese el menú.

El manual operativo de Reinhart-Sbrancia, recogido por UBS y BlackRock en sus últimas notas estratégicas, son activos reales: oro físico, vivienda productiva donde no haya captura local, divisas fuera del régimen, y capital productivo con poder de fijación de precios.

Las criptos son una apuesta direccional, no son cobertura.

Quien se queda en depósitos por no exponerse a volatilidad está aceptando la peor pérdida real esperada del menú: el 72% en veinticinco años no es una hipótesis, es lo que perdió documentadamente el bonista británico entre 1945 y 1980.
 
No hace falta convencer a nadie de que existe la represión financiera, la nombra su propia patronal.

La Asociación Española de Banca tituló un artículo Represión financiera en enero de 2022, y en él reconoció que los tipos seguirían muy por debajo de la inflación y que con ello el ahorro pierde poder de compra.

Eso cuando el relato oficial todavía la calificaba de transitoria.

La banca ya sabía que no.

El mismo texto describe la jaula entera: más del 40% del ahorro de las familias atrapado en depósitos, y la única alternativa "segura" que ofrece es deuda pública con tipos negativos.

¿Y qué remedio dan? Edúquese, asesórese, compre nuestros fondos.

Confirman el expolio y, en la misma página, venden el paraguas.

Hoy, cuatro años después, siguen recetando educación financiera (ahora piden hasta que sea obligatoria en los colegios) mientras el beneficio del sector crece a doble dígito en este mismo entorno de tipos, mientras tildan de "injusto" al único impuesto que grava esa ganancia y trabajan sin disimulo para tumbarlo.

Pelean hasta el último céntimo el impuesto que sí ven, el suyo, y le recetan "educación" al ahorrador para el impuesto que no ve, el suyo.

La represión silenciosa sobre el depósito no figura en ninguna de sus peticiones a Bruselas porque esa no les duele, les financia.
 
Gran post, muy bueno. Y por eso gran parte del ahorro que debería ir a depósitos va al ladrillo, y de ahí la burbuja financiera.

Lo suyo es conseguir que fiscalmente lo más interesante sea invertir en empresas.

Exacto, y es la mitad que casi nunca se cuenta.

La represión financiera no solo hunde el rendimiento del ahorro conservador, también empuja ese ahorro hacia donde sí parece que se conserva el valor.

En España eso ha sido el ladrillo durante cuarenta años, con el resultado de que el 80% de la riqueza de los hogares está metida en vivienda. No es que los españoles seamos especialmente ladrilleros por carácter; es que llevamos décadas con un sistema que castiga tener el dinero quieto y premia tenerlo en un activo real y apalancado.

Y ojo, que esto también explica por qué el sistema no puede permitirse que la vivienda baje. Si el 80% del patrimonio de las familias está ahí, una corrección seria no es un ajuste de precios, es una fruta del efecto riqueza, de la garantía bancaria y de la recaudación autonómica de golpe.

Ahora, sobre lo segundo. Que fiscalmente lo más interesante sea invertir en empresas suena bien, pero fíjese en que eso es literalmente lo que están montando ya, y viene con instrucciones dentro.

El sello Finance Europe, que España lidera junto a Francia, Alemania, Países Bajos, Portugal, Luxemburgo y Estonia, exige que al menos el 70% esté invertido en empresas del Espacio Económico Europeo, recomienda un horizonte mínimo de cinco años y pide una parte sustancial en renta variable, a cambio de incentivos fiscales nacionales.

Ahí está la trampa, y es una distinción que merece la pena tener clara.

Una cosa es un incentivo neutral: le quito el castigo fiscal al ahorro y usted decide dónde lo pone.

Otra cosa es un incentivo dirigido: le doy ventaja fiscal solo si lo pone donde a mí me interesa.

Lo primero es quitar una distorsión; lo segundo es sustituir una distorsión por otra, con la diferencia de que ahora quien elige el destino no es usted.

Y una vez montado el canal, el destino se cambia con un reglamento.

Hoy son empresas europeas y mañana pueden ser sectores estratégicos, defensa, transición energética o deuda pública; la infraestructura legal es la misma.

En Reino Unido ya han llegado al siguiente paso, que es no pedirlo con incentivos sino reservarse por ley el poder de obligar.

Entonces de acuerdo en que el ahorro deje de estar castigado, pero cuidado con la letra pequeña de quién decide el destino, porque es ahí donde se juega la partida.
 
tanto texto para defcir que europa se va a convertir a china, tanto en el control social como en el socialismo de mercado.

no ve, dad.
 
tanto texto para defcir que europa se va a convertir a china, tanto en el control social como en el socialismo de mercado.

no ve, dad.

La diferencia con China es importante.

En China la dirección del capital es explícita, hay un plan y se sabe quién lo firma.

Aquí llega por regulación prudencial e incentivo fiscal, sin que nadie lo vote y sin aparecer en ningún presupuesto, más suave en la forma y bastante más difícil de discutir en el fondo.

Tampoco es socialismo de mercado, porque no hay propiedad estatal de nada; hay propiedad privada con la asignación orientada, que es otra cosa y molesta menos.

El precedente que maneja UBS no es China y no es novedad, es el Reino Unido de posguerra, con deuda del 240% del PIB reducida a lo largo de décadas y el ahorro doméstico dirigido hacia deuda pública, sin dejar de ser una economía de mercado.

Ese es el modelo, y funcionó.

La novedad no es el mecanismo, son las fechas.

La ley británica tiene sanción real de abril de este año, el poder de reserva se puede ejercer desde enero de 2028 y el sello europeo ya lo han lanzado siete países, con España a la cabeza.

Eso ya no es previsión, es calendario.
 
¿En China no hay todavía una proporción grande de empresas públicas?

Dicho esto me apunto el tanto: llevo tiempo diciendo que la deuda la van a diluir con inflación más que con control de la curva de tipos. Y a su vez, que no hayan forzado a tope el control de curva de tipos no significa que tu previsión haya fallado, ya que tiene sentido que lo hagan más adelante igualmente. Son formas complementarias de reducir el valor real de la deuda, no realmente alternativas entre sí

Las empresas estatales chinas aportan entre un cuarto y un tercio del PIB en valor añadido, pero lo importante para lo que se discute es que no está repartido.

El Estado controla los sectores estratégicos y las mayores empresas del país son mayoritariamente estatales, con la banca y la energía a la cabeza.

Ahí está la diferencia con Europa, y es de mecanismo, no de dirección.

China dirige el capital porque es dueña de los bancos que lo prestan.

Aquí el Estado no es dueño de casi nada de eso; lo dirige regulando el balance de bancos, aseguradoras y fondos de pensiones.

Se llega a un sitio parecido por caminos distintos, y el europeo tiene la particularidad de que no aparece en ningún presupuesto ni se somete a votación.

Y el tanto, apuntado y con razón. No son alternativas, es lo mismo por dos vías diferentes.

Yo solo matizaría el orden; no creo que vayan en paralelo por diseño, creo que van en serie, porque la vía regulatoria se vuelve atractiva precisamente cuando la de los precios se encarece, que es lo que está pasando ahora mismo con los tipos largos subiendo en todas partes.

En el mensaje del tramo largo ya reconocí que me equivoqué en el mecanismo al decir que el ahorrador perdería porque aplastarían los tipos nominales, y resulta que pierde tres veces más que en febrero con los nominales subiendo.

Acerté en el resultado por el motivo equivocado, que es lo que tú venías diciendo.

En el próximo mensaje de España, se ve más claro hacia dónde vamos.
Yo sí insisto en que van a ser paralelas. La subida de tipos es insostenible para los planes keynesianos: cada vez se requiere una cantidad más brutal de deuda para lograr que el PIB keynesiano suba. Así que la subida de tipos es un "farol" que van a tener que deshacer.

Puede que no sea el BCE el que baje los tipos "oficiales" para el mercado, pero sí implementaría dicho control de la curva para la deuda pública igualmente para sostener las haciendas públicas mientras estas aumentan el gasto hasta el infinito.

Por su parte, sin políticas expansivas no lograrán sostener tampoco dichas haciendas y, sobre todo, sin crecimiento casi continuo de la M3 no se mantiene en pie la inmensísima montaña de derivados que se sostiene sobre una base monetaria comparativamente ridícula, así que la inflación también la necesitan para diluir esa deuda pública y para que todo el sistema financiero no muestre su verdadera quiebra de golpe.

Resumen: insisto en que acabarán aplicando ambos mecanismos al mismo tiempo. En EE.UU. ya han retomado el aumento de compra de deuda pública por la FED y están permitiendo que la inflación se desmadre lo que haga falta, todo simultáneo.
 

Estadísticas del foro

Temas
2.059.756
Mensajes
58.454.058
Miembros
191.085
Último miembro
grequito2026

El blog de burbuja.info

-
-
Volver
