El Elefante en la habitacion : Casi dos millones de pensionistas cobran más de 2.000 euros al mes, un 15% más que hace un año

Ese sistema lo puedes hacer funcionar teniendo una política nacionalista donde se tengan descendientes que además tengan una formación altísima que les permita tener unas bases de cotización altísimas.

Si en lugar de descendientes traes trabajadores de otros países con bases de cotización bajísimas porque no sirven más que para trabajos precarios, pues tienes un problema.
Como si formar un ejército de titulitos hubiese servido de algo.

Para producir tiene que haber capital y un clima favorable a poderle sacar rendimiento.

Formar ingenuo para que chupen paro es un derroche.
 
solo debería tener derecho a voto aquella persona activa que aporte mediante su trabajo y si me apuras que aporte más de lo que cuesta
Yo como en Roma, otorgaría la ciudadanía sólo después de servir 25 años en el ejército.
Yo cumplo. ¿Y tú?
 

(adjunto visible para usuarios registrados)
 

Adjuntos

Archivo oculto para usuarios no registrados
Para los despistadillos:

Cálculo de base reguladora ahora mismo:

(adjunto visible para usuarios registrados)

Cálculo para los que nos bajemos del tocho a partir de 2044

(adjunto visible para usuarios registrados)


Uno de los problemas de 2º grado de incorporar trabajadores a pensionistas es que cuando la gente se pone en modo jubilado suele reducir salvajemente sus gastos "por lo que pueda pasar en la vejez". Así que muchos de los asalariados de 3000 /eur mes que están gastando bien agustito con 55 años, con sus cenitas, viajes, lumis de lujo... pasan a modo paseito a ver obras, chaqueta de punto verde y comida baja en sal. La economía de los países de servicios como españita van a moverse hacia economías de viejos, donde seguramente aumente el gasto sanitario privado y en medicinas y baje en otras cosas. Vamos, que por mucho que algunos quieran vender, la vida "a todo trapo" suele ser tener una interna ecuatoriana y chutarte 20 pastillas pa desayunar, no ir todos los días a estrellas Michelín.
 

Adjuntos

Archivo oculto para usuarios no registrados
Osea que los otros 8 millones restantes ganan menos de 2.000€... y probablemente de esos dos terceras partes gane menos de 1.000€.
 

(adjunto visible para usuarios registrados)
jeje, solo lo que se roban, chiringuitos, amiguetes, RD, etc, supera los 30.000.000.000 anuales que sepamos, posiblemente se podría acercar a unos 60.000M anuales. roto2
 
(mensaje citado en revisión)
Lo de los dos años dejó de aplicarse en 1985, los que se jubilaron con ese truco llevan años criando malvas. En 1985 se empezaron a fruta 8 años, en 1997 15 años y desde 2011 se ha aumentado pogre hasta los 25. Para próxima reforma ya se habla de fruta toda la vida laboral.

Evolución del periodo de cálculo (1980 - 2026)
  • Década de 1980 (Hasta 1985): 2 años. El sistema inicial era extraordinariamente generoso. La base reguladora se calculaba sumando las bases de cotización de los últimos 24 meses (2 años) anteriores a la jubilación y dividiéndolas por 28. Esto permitía elevar los salarios en la última etapa laboral para maximizar artificialmente la cuantía de la pensión. [1, 2]
  • Reforma de 1985: 8 años. Con la aprobación de la Ley de Reforma de la Seguridad Social, el periodo de cómputo se cuadruplicó de golpe, pasando a exigir los últimos 8 años (96 meses) para obtener la base reguladora. [1, 2]
  • Reforma de 1997: 15 años. Para estabilizar las cuentas, el Gobierno y los agentes sociales acordaron ampliar pogre el periodo de cómputo hasta los últimos 15 años (180 meses) inmediatamente anteriores al retiro. [1]
  • Reforma de 2011: 25 años. Fue una de las reformas estructurales más duras. Se estableció una ampliación pogre de un año por cada ejercicio natural hasta completarse. El periodo de cálculo alcanzó los últimos 25 años (300 meses), dividiendo la suma acumulada por 350
 
Eso es falso. Nunca nadie ha cotizado para cobrar más de 13 años de pensión.

Aunque alguien haya cotizado por lo máximo (cosa improbable) durante 40 años, si vive luego 25 como pensionista, se está llevando tranquilamente el doble de lo que aportó. El doble.

Otra cosa es que esa persona fallezca pocos años después de haberse jubilado, que es el objetivo final del régimen.
estaría bien que pusieras el cálculo en el que basas esa opinión...

porque no es lo que yo veo en mi nómina... y cada año te meten una carga nueva: hace pocos el mei (que sigue subiendo), ahora la cotización adicional de solidaridad (nueva de este año 26), etc...

cada año metes (o deberías meter, si cotizas por el máximo) 18k€ en la hucha de la seguridad social... al 0% de interés, eso son 720000€ en 40 años...

si ese mismo dinero no te lo quitasen, y desde 1992 hubieras ido metiendo 18k€ al año en el ibex35, cuando te jubiles en el 2032 (40 años de "ahorro") tendrías más de dos millones y medio de euros... así que no me digas eso: yo no tengo la culpa de que me hayan obligado a invertir en el gobierno, en vez de en valores de mi elección... ni tampoco de que pretendas que el dinero que le di al estado hace 40 años haya generado cero interés porque corrió a gastárselo en cuanto lo trincaba...
No es una opinión. El criticado Jon González y otros economistas lo han explicado exhaustivamente con datos en la mano, otra cosa es que la verdad escueza y sea tan políticamente incorrecta para nuestros pensionistas.

Alguien que tenga hoy 75 años, por muy a lo grande que haya cotizado, en breve empezará a recibir más de lo que aportó. Ya no te cuento si vive hasta los 90.

Otra cosa son los estacazos que nos están pegando ahora a los cotizantes actuales.

estaría bien ver el cálculo de jon gonzález y el resto para poder opinar...

yo ya te he dicho lo que pago de seguridad social, y sé multiplicar por 40 (que en mi caso serían más bien 48, pero dejémoslo estar), y sé calcular un interés... para que el estado me devuelva lo que me ha quitado, me tendría que estar pagando la pensión máxima desde el día que me jubile a los 65 hasta que cumpla 120...
 
La diferencia entre estar cotizando y estar jubilado parece muy notable e irá a más. Todo sea por 10 millones de votos.

 
La jubilación es una prestación por la que ha pagado durante un tiempo y una cantidad, el ha cumplido su parte, ahora le toca a la parte cumplir la suya. Vive bien porque ha pagado y se ha esforzado, no porque otro le haya dado nada.

Ahí el error, no es una prestación, es un impuesto. No hay capitalización sobre lo que cotizas.
 
No es una opinión. El criticado Jon González y otros economistas lo han explicado exhaustivamente con datos en la mano, otra cosa es que la verdad escueza y sea tan políticamente incorrecta para nuestros pensionistas.

Alguien que tenga hoy 75 años, por muy a lo grande que haya cotizado, en breve empezará a recibir más de lo que aportó. Ya no te cuento si vive hasta los 90.

Otra cosa son los estacazos que nos están pegando ahora a los cotizantes actuales.
Y eso sin tener en cuenta a los jubilados con condiciones especiales. Esos prejubilados con 55 años o menos que terminan cobrando el 100% de su pensión y no siendo precisamente pensiones bajas. Eso si que es un perjuicio al resto de cotizantes.
 
(mensaje citado en revisión)
Informate un poco o habla menos que enseguida nos damos cuenta de tu nivel

Y aunque la mayoria ya esten perecid este sistema fue un perjuicio que mas da si estan perecid cobraron infinitamente mas de lo que cotizaron y esta genero una deuda que la pagamos cada mes todos.
Evolución histórica del cálculo
    • Antes de 1985: La base reguladora se hallaba con las bases de cotización de los 24 meses (dos años) anteriores al retiro.
    • Reforma de 1985: El periodo subió a los últimos ocho años.
    • Reformas posteriores: El tiempo exigido aumentó de forma gradual (15 años, luego 25 años) hasta la Ley de la Seguridad Social que introduce nuevos cómputos sobre los mejores años previos. [1, 2]
 
Última edición:
Y eso sin tener en cuenta a los jubilados con condiciones especiales. Esos prejubilados con 55 años o menos que terminan cobrando el 100% de su pensión y no siendo precisamente pensiones bajas. Eso si que es un perjuicio al resto de cotizantes.

Nadie se "prejubila" con 55.

El que te dicen que se ha prejubilado con 55, es porque le han hecho un ere y su empresa, o el mismo, está pagando las cotizaciones de ese empleado hasta la fecha efectiva de jubilación como si fueran un currante más.
Pero ni están prejubilados ni el estado les está pagando un mísero céntimo hasta la fecha de su jubilación, como cualquier otro currante.
 

Brutal, de donde has sacado este gráfico? Ya lo investigaré.

No obstante no se porque la linea de tendencia al final, cuando supera los 500k se eleva, cuando claramente debiera permanecer plana o incluso descendiendo de forma más leve. Para mí que han usado una función de tendencia de grado dos en vez de polinomial o logarítmica.
 
Ahí el error, no es una prestación, es un impuesto. No hay capitalización sobre lo que cotizas.

No. Grave error. La cotización permite disfrutar de varias prestaciones en función de tu base reguladora, la jubilación es sólo una de ellas pero hay más como incapacidad temporal, incapacidad permanente, viudedad, orfandad, paternidad, maternidad, etc.

A diferencia de un impuesto por ejemplo el Irpf, por el cual pagues mucho, pagues poco o no pagues nada tienes los mismos servicios de policía, carreteras, sanidad, educación por poner ejemplos sencillos y fáciles de entender, las prestaciones citadas anteriormente sí se abonan en la proporcional relación a lo cotizado, si tu base reguladora media es X, a partir de ahí se calcula lo que vas a percibir. A poca limosna poco sermón.

No hay capitalización en ese sentido porque funciona como un seguro, tu abonas una prima y tu contrato te ofrece una serie de coberturas para cuando/por si estés enfermo, para cuando enviudes, para cuando seas padre o progenitora, para cuando te jubiles o para cuando estés incapacitado permanentemente para trabajar.
 
Cada día, poco a poco, van estirando la pata los langostos...paciencia.
No tenéis ni idea del disgusto que me dais. Preferís la gloria de un familiar por dinero. Si hay que tocar las pensiones, se tocan. Pero que sepáis que antes de las pensiones hay gastos con gente que ni ha cotizado en su vida nada, ni cotizará, y otros muchos más agujeros por donde se va el dinero. Pero da igual. Ya que no hay justicia en este mundo, espero que por lo menos haya una justicia divina.
 
Es insostenible, se está comiendo todo: es un agujero que absorbe toda la fiscalidad del estado y endeuda a los jóvenes a futuro.
  • La nómina media de los jubilados asciende a 1.596 euros mensuales
  • La mitad de los que perciben una pensión tienen ingresos inferiores al SMI

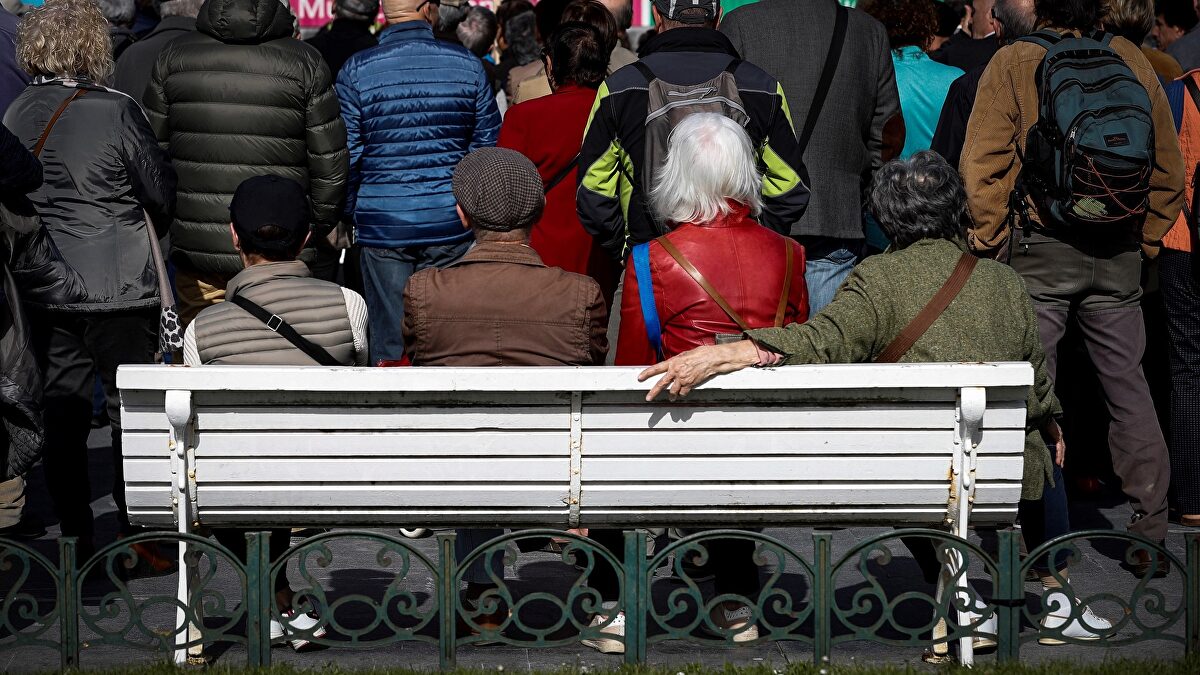
(imagen visible para usuarios registrados)Personas frente a un cajero.

(imagen visible para usuarios registrados)
  1. Noelia Casado
6:05 - 19/08/2026
Añadir elEconomista en Google

La sostenibilidad de las pensiones es un debate que lleva décadas sobre la mesa, prácticamente desde que el sistema público dio sus primeros pasos y que la última reforma de pensiones no ha despejado. La pirámide demográfica española conduce a un tensionamiento del gasto público que se ve acrecentado por la revisión anual de todas las pensiones en función del IPC. En el último año, la pensión media del sistema ha crecido un 4,59% y casi dos millones de personas cobran más de 2.000 euros al mes, según la estadística de Seguridad Social.

Los datos correspondientes al mes de julio recopilan las nóminas de las personas que perciben una pensión por incapacidad permanente, viudedad, orfandad, en favor de familiares o jubilación, si bien, este último grupo es el más numeroso y también el que registra una pensión más elevada en promedio. A comienzos del mes pasado los jubilados recibían de media 1.596 euros al mes, frente a los 552,09 euros en promedio que perciben aquellos que ingresan una pensión por orfandad.

Al tratarse de pensiones contributivas, las diferencias que se aprecian en los salarios de los trabajadores se trasladan también a las nóminas que perciben una vez se han retirado. Así País Vasco se sitúa a la cabeza con una pensión de jubilación media de 1.908,18 euros al mes, al que sigue Asturias con un promedio de 1.838 euros y Extremadura se ubica a la cola con 1.344 euros.

También existen sendas diferencias entre los ingresos de los pensionistas en función del régimen de la Seguridad Social en el que hayan cotizado: el régimen general para los asalariados y el especial de los autónomos, junto a otros minoritarios como el de los trabajadores del mar o del carbón. Si la pensión media de los trabajadores por cuenta ajena se sitúa en 1.200 euros, la de los autónomos desciende hasta los 754,56 euros, como consecuencia de unas aportaciones más bajas a lo largo de su carrera laboral.

Es por ello que el grupo de los que cobran más de 2.000 euros al mes dista de ser mayoritario, sin embargo crece año tras año y representa un 23% del total de perceptores. En total, son 1.987.451 las personas que reciben una pensión que supera esta cifra, un 15% más que los anotados en el mismo mes del año anterior (1.721.700 personas), de acuerdo con los datos publicados por el departamento que lidera la también portavoz Elma Saiz.

Este avance responde tanto a que los nuevos pensionistas acceden con una pensión de acceso media más alta (1.396,55 euros frente a los 1.197,66 euros promedio de los que causan baja), como a la citada revalorización anual que refuerza el poder adquisitivo de las personas que forman parte de este sistema. El peso de este grupo se ha incrementado de forma paulatina a lo largo de las últimas décadas, desde el 2% que representaban sobre el total en 2005.

Su ritmo de crecimiento en términos porcentuales se había incrementado desde 2021, año en el que se aprobó la primera parte de la reforma del sistema público de pensiones de José Luis Escrivá y que contó con la firma de la patronal y los sindicatos. Fue entonces cuando se estableció por ley que las pensiones crecerían como mínimo lo que lo hubieran hecho los precios en el año anterior (tomando la referencia del IPC de noviembre) y que las pensiones mínimas y las no contributivas podrían crecer por encima de esta referencia.

A la aprobación de esta norma le sucedió el repunte generalizado de los precios derivado de la oleada turística rusa de Ucrania y el conflicto que se mantiene abierto desde 2022. La guerra llevó al IPC a superar los dos dígitos ese verano, lo que derivó en una importante revalorización de las pensiones públicas a fin de año. Actualmente, el indicador público de la evolución de los precios está lejos de volver a anotar estas cifras, si bien, la guerra generada en Irán y los efectos económicos derivados del bloqueo del estrecho de Ormuz apuntan a incrementos del 3%.

La Autoridad Independiente de Responsabilidad Fiscal (AIReF) ya avanzó en su último informe sobre la ejecución presupuestaria del mes de julio que la revalorización de las nóminas de los pensionistas que ya están dentro del sistema supondrá la mitad del incremento del gasto. En concreto, 2,8 puntos de los 5,9 puntos en los que se elevará la partida de gasto destinada a asumir el abono de las pensiones. Mientras que solo un punto viene dado porque las pensiones de los que ingresan superan las de los que salen.

Pese a estas revalorizaciones, como se puede apreciar en el gráfico, el grueso de los beneficiarios se concentra en las pensiones más bajas. Más de cuatro millones y medio de estos beneficiarios tienen ingresos inferiores al actual Salario Mínimo Interprofesional (SMI), fijado en 1.221 euros mensuales. Desde 2018, el Gobierno ha decidido elevar el salario más bajo en más de un 60%, sin que las pensiones se hayan incrementado en la misma medida, por lo que se ha ensanchado el grupo de pensionistas que tienen esta situación. Ahora, casi la mitad de las personas que reciben una pensión para la que han cotizado a lo largo de su vida laboral (puesto que son contributivas) se sitúan por debajo de este umbral, el 48%.

En este aspecto existe una marcada brecha de género, por la que prácticamente el 60% de las mujeres que cobran alguna pensión de este tipo no alcanzan la cuantía aprobada a inicios de año por Yolanda Díaz como umbral salarial. Un porcentaje que en Castilla-La Mancha supera el 70% mientras que en el País Vasco no alcanza el 50%. En contrapartida, en todos los tramos de ingresos situados por encima de los 2.000 euros al mes, las mujeres son minoría, una diferencia que se acentúa al rozar los 2.500 euros.

Detectado rojuelas.
 
Brutal, de donde has sacado este gráfico? Ya lo investigaré.

No obstante no se porque la linea de tendencia al final, cuando supera los 500k se eleva, cuando claramente debiera permanecer plana o incluso descendiendo de forma más leve. Para mí que han usado una función de tendencia de grado dos en vez de polinomial o logarítmica.

no sé qué línea de ajuste habrán usado...

lo relevante es que ahí se ve el sistema de reparto: una persona que cotiza poco se lleva un 18% de interés al año, mientras que un hombre que cotiza por el máximo obtiene un 1-2% anual por su dinero (mucho menos que la evolución histórica de casi cualquier inversión que se te ocurra en esos 37 años)...

en cuanto a la fuente que pedías:


Estadísticas del foro

Temas
2.061.479
Mensajes
58.504.952
Miembros
191.112
Último miembro
PlantaDeCafe

El blog de burbuja.info

-
-
Volver